Lý thuyết các bên liên quan là gì (tiếng Anh: Stakeholder Theory) được định nghĩa là học thuyết quản trị chiến lược và đạo đức kinh doanh khẳng định sự phát triển bền vững của doanh nghiệp phụ thuộc vào việc tạo lập giá trị hài hòa cho mọi cá nhân, tổ chức có lợi ích gắn liền với hoạt động công ty, thay vì chỉ gia tăng lợi nhuận cho cổ đông (Freeman, 1984). Trong hệ thống lý thuyết nền nghiên cứu khoa học ngành kinh tế, quản trị, tài chính và kế toán, học thuyết này cung cấp khung phân tích trọng tâm giúp lý giải động cơ thực thi trách nhiệm xã hội doanh nghiệp (CSR), thực hành Môi trường – Xã hội – Quản trị (ESG) và báo cáo bền vững.
Lý thuyết các bên liên quan là gì? Khái niệm và Bản chất
Khi giải đáp câu hỏi Lý thuyết các bên liên quan là gì dưới góc độ hàn lâm, giới học giả quốc tế đều quy chiếu về công trình Strategic Management: A Stakeholder Approach của Giáo sư R. Edward Freeman. Theo Freeman (1984), các bên liên quan (stakeholders) là bất kỳ nhóm hay cá nhân nào có thể ảnh hưởng hoặc chịu ảnh hưởng từ quá trình thực hiện mục tiêu của tổ chức.
“Bên liên quan là bất kỳ nhóm hoặc cá nhân nào có thể ảnh hưởng hoặc bị ảnh hưởng bởi việc đạt được mục tiêu của tổ chức. Quản trị chiến lược đòi hỏi doanh nghiệp tích hợp lợi ích của các nhóm này vào quyết định điều hành.” – Nguyên lý của R. Edward Freeman (1984).
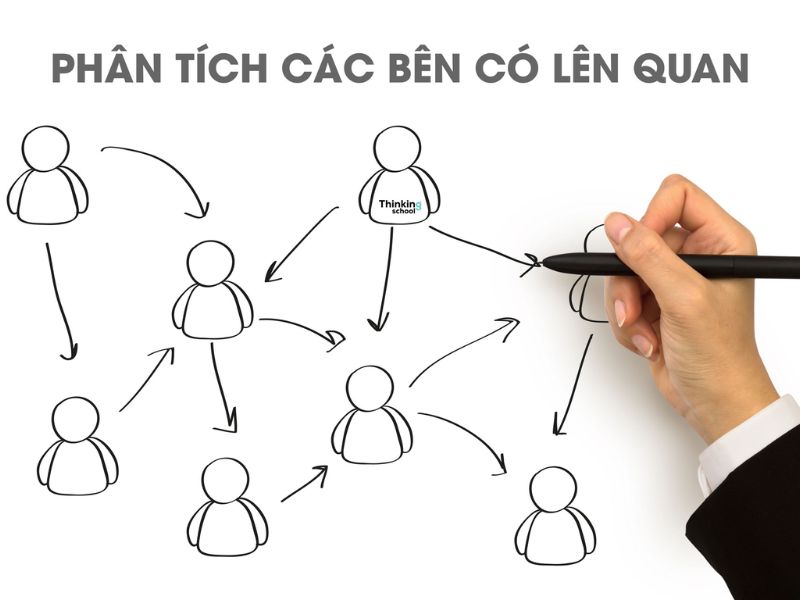
Về bản chất, học thuyết bác bỏ tư duy tách rời kinh doanh khỏi đạo đức (Parmar và cộng sự, 2010). Doanh nghiệp vận hành như mạng lưới kết nối lợi ích giữa cổ đông, nhân viên, khách hàng, nhà cung cấp, chủ nợ, chính phủ và cộng đồng. Đáp ứng kỳ vọng của các bên hữu quan giúp tổ chức tích lũy vốn xã hội, giảm xung đột và củng cố lợi thế cạnh tranh dài hạn.
Nguồn gốc và Tiến trình Phát triển của Stakeholder Theory
Lịch sử phát triển của Stakeholder Theory ghi nhận bốn cột mốc học thuật trọng tâm:
- Viện Nghiên cứu Stanford (1963): Thuật ngữ “stakeholder” xuất hiện lần đầu trong bản ghi nhớ nội bộ tại Viện Nghiên cứu Stanford (SRI, 1963), chỉ những nhóm mà nếu thiếu sự ủng hộ của họ, tổ chức sẽ ngừng tồn tại.
- Bước ngoặt R. Edward Freeman (1984): Trong cuốn Strategic Management: A Stakeholder Approach, Freeman (1984) hệ thống hóa khái niệm thành khung quản trị chiến lược hoàn chỉnh.
- Chuẩn hóa cấu trúc học thuật (1995): Hai công trình trên tạp chí Academy of Management Review của Donaldson và Preston (1995) cùng Clarkson (1995) định hình ba nhánh tiếp cận và cách phân loại sơ cấp – thứ cấp.
- Mô hình mức độ nổi bật (1997): Mitchell, Agle và Wood (1997) giải thích cách nhà quản trị phân bổ sự ưu tiên dựa trên Quyền lực, Tính hợp pháp và Tính cấp thiết.
Phân loại các bên liên quan trong Quản trị và Nghiên cứu
Trong các công trình nghiên cứu thực chứng về quản trị và kế toán, việc phân nhóm các bên liên quan giúp xác định rõ phạm vi tác động và biến số đo lường.
Phân loại Bên trong (Internal) và Bên ngoài (External)
- Bên liên quan bên trong (Internal Stakeholders): Gồm nhân viên, quản lý, ban giám đốc, hội đồng quản trị và cổ đông, với lợi ích gắn cùng thu nhập, điều kiện làm việc và cổ tức.
- Bên liên quan bên ngoài (External Stakeholders): Gồm khách hàng, nhà cung cấp, ngân hàng, cơ quan thuế, chính phủ, công đoàn, báo chí và cộng đồng địa phương.
Phân loại Sơ cấp và Thứ cấp theo Clarkson (1995)
- Nhóm sơ cấp (Primary Stakeholders): Theo Clarkson (1995), đây là nhóm quyết định sự sinh tồn trực tiếp của công ty, gồm cổ đông, nhà đầu tư, nhân viên, khách hàng, nhà cung cấp và chính phủ.
- Nhóm thứ cấp (Secondary Stakeholders): Gồm các bên gây ảnh hưởng hoặc chịu ảnh hưởng từ doanh nghiệp nhưng không giao dịch kinh tế trực tiếp như truyền thông, hiệp hội ngành nghề và tổ chức phi chính phủ (NGOs).
Ba nhánh tiếp cận của Donaldson và Preston (1995)
Để làm rõ Lý thuyết các bên liên quan là gì khi thiết kế mô hình nghiên cứu, Donaldson và Preston (1995) chia học thuyết thành ba nhánh lồng ghép:
- Tiếp cận Mô tả (Descriptive Approach): Giải thích đặc điểm, hành vi thực tế của doanh nghiệp như tập hợp các lợi ích hợp tác và cạnh tranh.
- Tiếp cận Công cụ (Instrumental Approach): Kiểm định mối quan hệ nhân quả giữa quản trị các bên liên quan và chỉ tiêu hiệu suất (ROA, ROE, Tobin’s Q), chứng minh doanh nghiệp hài hòa lợi ích các bên sẽ đạt hiệu quả tài chính vượt trội.
- Tiếp cận Chuẩn tắc (Normative Approach): Là nền tảng đạo đức triết học, khẳng định mỗi bên liên quan đều mang giá trị nội tại độc lập.
Mô hình Mức độ Nổi bật của Mitchell, Agle và Wood (1997)
Mô hình mức độ nổi bật (Stakeholder Salience) của Mitchell, Agle và Wood (1997) xác định sự ưu tiên dựa trên ba thuộc tính:
- Quyền lực (Power): Năng lực áp đặt ý chí lên doanh nghiệp qua công cụ pháp lý, tài chính hoặc uy tín.
- Tính hợp pháp (Legitimacy): Sự phù hợp của yêu cầu với quy phạm pháp luật, chuẩn mực đạo đức và xã hội.
- Tính cấp thiết (Urgency): Mức độ đòi hỏi phản hồi tức thời dựa trên độ nhạy thời gian và tầm quan trọng của vấn đề.
Sự giao thoa ba thuộc tính tạo ra 7 nhóm chia làm ba tầng: Nhóm tiềm ẩn (Latent – có 1 thuộc tính: Ngủ đông, Tùy nghi, Đòi hỏi); Nhóm kỳ vọng (Expectant – có 2 thuộc tính: Thống trị, Phụ thuộc, Nguy hiểm); và Nhóm xác quyết (Definitive – hội tụ đủ 3 thuộc tính, được ưu tiên giải quyết trực tiếp).
So sánh Lý thuyết các bên liên quan và Lý thuyết cổ đông
Bảng dưới đây đối chiếu Stakeholder Theory của R. Edward Freeman (1984) và Shareholder Theory của Milton Friedman (1970):
| Tiêu chí so sánh | Lý thuyết cổ đông (Shareholder Theory) | Lý thuyết các bên liên quan (Stakeholder Theory) |
|---|---|---|
| Tác giả đại diện | Milton Friedman (1970) | R. Edward Freeman (1984) |
| Mục tiêu trọng tâm | Gia tăng lợi nhuận tài chính cho cổ đông. | Tạo lập giá trị chung cho mọi bên liên đới. |
| Đối tượng ưu tiên | Cổ đông (Shareholders) giữ vị trí trung tâm. | Cổ đông, nhân viên, khách hàng, nhà cung cấp, cộng đồng. |
| Góc nhìn CSR & ESG | Xem chi phí CSR ngoài lợi nhuận làm giảm cổ tức. | Xem CSR và ESG là đầu tư chiến lược quản trị rủi ro. |
| Thước đo hiệu quả | Chỉ số tài chính: ROE, ROA, EPS, giá cổ phiếu. | Tài chính kết hợp Thẻ điểm cân bằng (BSC), GRI, Triple Bottom Line. |
| Định hướng thời gian | Tập trung tối ưu kết quả tài chính ngắn hạn. | Hướng tới sự ổn định và bền vững dài hạn. |
Ứng dụng trong Nghiên cứu Khoa học: CSR, ESG và Quản trị
Hiểu rõ Lý thuyết các bên liên quan là gì giúp nhà nghiên cứu thiết lập cơ sở lý luận vững chắc trong luận văn, luận án và bài báo quốc tế trên bốn lĩnh vực:
- Trách nhiệm xã hội doanh nghiệp (CSR): Biện giải tác động thuận chiều của CSR lên danh tiếng thương hiệu, lòng trung thành khách hàng và sự gắn kết nhân sự thông qua mô hình cấu trúc tuyến tính PLS-SEM dựa trên khảo sát bảng hỏi.
- Thực hành ESG và Báo cáo bền vững: Giải thích động lực công bố ESG và báo cáo chuẩn GRI đáp ứng yêu cầu giám sát từ nhà đầu tư và cơ quan quản lý, thường được phối hợp cùng Lý thuyết tín hiệu và Thuyết thể chế nhằm lý giải áp lực tuân thủ chuẩn mực thị trường.
- Quản trị công ty (Corporate Governance): Kết hợp cùng Lý thuyết đại diện và Thuyết phụ thuộc nguồn lực để đánh giá vai trò của hội đồng quản trị độc lập trên bộ dữ liệu bảng của các doanh nghiệp niêm yết, đồng thời đưa quy mô công ty và đòn bẩy tài chính vào làm biến kiểm soát trong phương trình hồi quy.
- Kế toán quản trị chiến lược: Thúc đẩy áp dụng Thẻ điểm cân bằng (BSC) và kế toán môi trường để đo lường hiệu suất toàn diện.
Câu hỏi thường gặp (FAQ)
Ai là người đặt nền móng cho Lý thuyết các bên liên quan?
Giáo sư R. Edward Freeman đặt nền móng chính thức cho Stakeholder Theory qua tác phẩm Strategic Management: A Stakeholder Approach năm 1984 (Freeman, 1984), phát triển từ khái niệm tại Viện Nghiên cứu Stanford năm 1963.
Sự khác biệt giữa Lý thuyết các bên liên quan là gì so với Lý thuyết tính chính danh?
Điểm khác biệt khi phân tích Lý thuyết các bên liên quan là gì so với Lý thuyết tính chính danh (Legitimacy Theory) nằm ở độ phân giải đối tượng: Lý thuyết tính chính danh xét khế ước với toàn xã hội nói chung, còn Stakeholder Theory phân tích từng nhóm cụ thể có quyền lợi riêng.
Khi nào nên chọn Lý thuyết các bên liên quan làm lý thuyết nền?
Nhà nghiên cứu nên chọn học thuyết này làm lý thuyết nền khi đề tài khảo sát mối quan hệ giữa CSR, ESG, kế toán bền vững, đạo đức kinh doanh hoặc quản trị xanh với hiệu quả tài chính và giá trị doanh nghiệp.
Kết luận
Tóm lại, việc nắm vững Lý thuyết các bên liên quan là gì cùng các mô hình của Freeman (1984), Donaldson và Preston (1995), Clarkson (1995) và Mitchell, Agle và Wood (1997) mang lại nền tảng học thuật vững vàng giúp nhà nghiên cứu đề xuất các hàm ý quản trị thiết thực cho doanh nghiệp. Để tìm hiểu sâu hơn về cách xây dựng khung lý thuyết, thiết kế mô hình định lượng và phương pháp luận chuẩn mực, bạn hãy truy cập chuyên trang học thuật tại NCS Nguyễn Thanh Phương nhằm tham khảo các hướng dẫn chuyên sâu phục vụ hiệu quả cho luận văn, luận án và công trình công bố của mình.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!