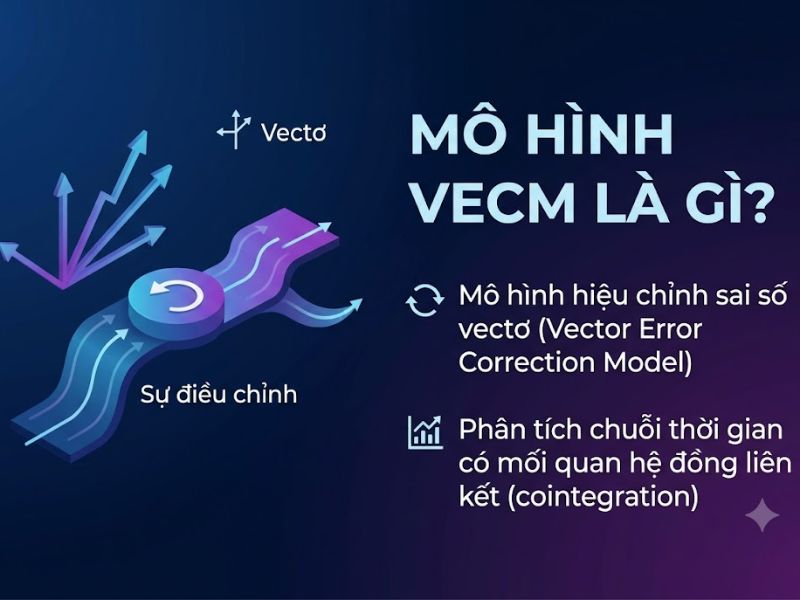
Mô hình VECM (Vector Error Correction Model – Mô hình hiệu chỉnh sai số vectơ) là một mô hình kinh tế lượng chuỗi thời gian đa biến chuyên biệt, được thiết kế để ước lượng đồng thời cả động thái biến động ngắn hạn và mối quan hệ cân bằng dài hạn giữa các biến số không dừng có tính chất đồng liên kết (Cointegrated). Khi các chuỗi thời gian kinh tế vĩ mô không dừng ở bậc gốc nhưng dừng ở sai phân bậc một I(1) và tồn tại mối liên kết dài hạn qua kiểm định Johansen, việc sử dụng mô hình VAR sai phân thông thường sẽ làm mất đi thông tin dài hạn quý giá; lúc này, VECM chính là công cụ chuẩn mực giúp khắc phục hoàn toàn nhược điểm đó.
Cơ sở lý thuyết và cơ chế tự điều chỉnh về trạng thái cân bằng của VECM
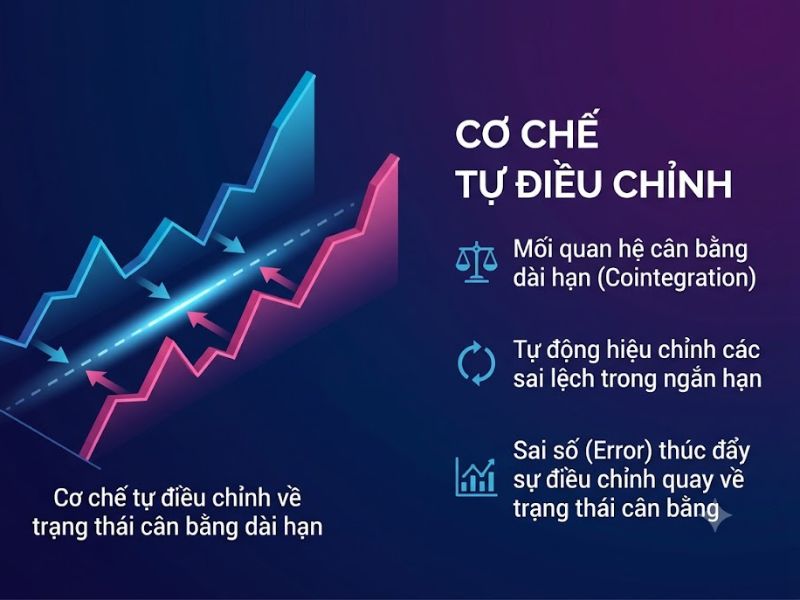
Nền tảng lý thuyết của Mô hình VECM bắt nguồn từ Định lý biểu diễn Granger (Granger Representation Theorem) do Robert Engle và Clive Granger chứng minh năm 1987: Nếu một tập hợp các biến số chuỗi thời gian có hiện tượng đồng liên kết, thì giữa chúng luôn tồn tại một cơ chế hiệu chỉnh sai số (Error Correction Mechanism) ngăn không cho sai lệch ngắn hạn tích tụ vô hạn theo thời gian.
- Trạng thái cân bằng dài hạn (Long-run Equilibrium): Đại diện cho quy luật kinh tế vĩ mô bền vững giữa các biến số (ví dụ: mối quan hệ giữa Cung tiền, Lạm phát và Lãi suất, hoặc ngang giá sức mua PPP).
- Cú sốc lệch chuẩn ngắn hạn (Short-run Disequilibrium): Trong từng thời kỳ ngắn hạn (tháng, quý), các cú sốc chính sách hoặc biến động thị trường làm cho các biến số chệch khỏi quỹ đạo cân bằng dài hạn.
- Đại lượng hiệu chỉnh sai số (Error Correction Term – ECT): Đo lường khoảng cách lệch chuẩn ở kỳ trước ECT_{t-1} và tạo ra một lực kéo ngược chiều đưa hệ thống hội tụ trở lại trạng thái cân bằng trong các kỳ tiếp theo.
“Mô hình VECM giống như hệ thống lái tự động của một chiếc máy bay: Dù gió bão ngắn hạn có đẩy máy bay lệch khỏi đường bay đôi chút, bộ phận hiệu chỉnh sai số sẽ lập tức tính toán độ lệch và điều chỉnh cánh lái để đưa máy bay quay về đúng hành trình dài hạn.”
Hệ phương trình toán học và ý nghĩa các tham số trong mô hình VECM
Từ một mô hình tự hồi quy vectơ VAR(p) gồm k biến số nội sinh tích hợp bậc một I(1), mô hình VECM được biến đổi về dạng sai phân bậc một với độ trễ (p – 1) như sau:
ΔY_t = μ + Π × Y_{t-1} + Σ [Γ_i × ΔY_{t-i}] + ε_t
Khi tách ma trận dài hạn Π = α × β’, phương trình tổng quát được viết tường minh thành:
ΔY_t = μ + α × (β’ × Y_{t-1}) + Σ [Γ_i × ΔY_{t-i}] + ε_t
Trong đó:
- ΔY_t: Vectơ sai phân bậc một của các biến nội sinh tại thời điểm t, phản ánh biến động ngắn hạn.
- β’ × Y_{t-1} = ECT_{t-1}: Vectơ hiệu chỉnh sai số trễ 1 kỳ, biểu diễn phần dư từ phương trình đồng liên kết dài hạn. Trong đó β (Cointegrating Vector) chứa các hệ số co giãn dài hạn giữa các biến số.
- α (Adjustment Coefficients): Ma trận hệ số tốc độ điều chỉnh. Hệ số α đo lường tỷ lệ phần trăm của sự mất cân bằng ở kỳ trước được khắc phục trong kỳ hiện tại. Để mô hình có khả năng hội tụ về trạng thái cân bằng, hệ số α bắt buộc phải mang dấu âm (-1 < α < 0) và có ý nghĩa thống kê (p-value < 0.05).
- Γ_i (Short-run Dynamic Matrices): Các ma trận hệ số phản ánh tác động nhân quả động trong ngắn hạn của các biến trễ sai phân.
- ε_t: Vectơ sai số ngẫu nhiên nhiễu trắng (White Noise).
Bảng đối chuẩn lựa chọn giữa Mô hình VAR, Mô hình VECM và Mô hình ARDL
Dưới đây là bảng ma trận phân biệt điều kiện áp dụng của ba mô hình chuỗi thời gian phổ biến:
| Tiêu chí phân biệt | Mô hình VAR tiêu chuẩn | Mô hình VECM | Mô hình ARDL Bounds Test |
|---|---|---|---|
| Bậc tích hợp dữ liệu | Tất cả các chuỗi đều dừng I(0) | Tất cả các chuỗi cùng dừng ở bậc I(1) | Hỗn hợp cả chuỗi I(0) và I(1), không có I(2) |
| Điều kiện đồng liên kết | Không có đồng liên kết | Bắt buộc có tối thiểu 1 vector đồng liên kết | Kiểm định qua F-Bounds Test của Pesaran |
| Phạm vi phân tích | Chỉ phân tích tác động ngắn hạn | Phân tích đồng thời cả ngắn hạn và dài hạn | Phân tích cả ngắn hạn và dài hạn |
| Tính chất nội sinh | Tất cả các biến đều là biến nội sinh | Tất cả các biến đều là biến nội sinh đa chiều | Phân biệt 1 biến phụ thuộc và các biến giải thích |
| Quy mô mẫu yêu cầu | Trung bình đến lớn | Đòi hỏi mẫu chuỗi thời gian đủ lớn (T > 50) | Hoạt động rất hiệu quả ngay cả trên mẫu nhỏ |
Quy trình 6 bước ước lượng và kiểm định mô hình VECM trên Stata và EViews
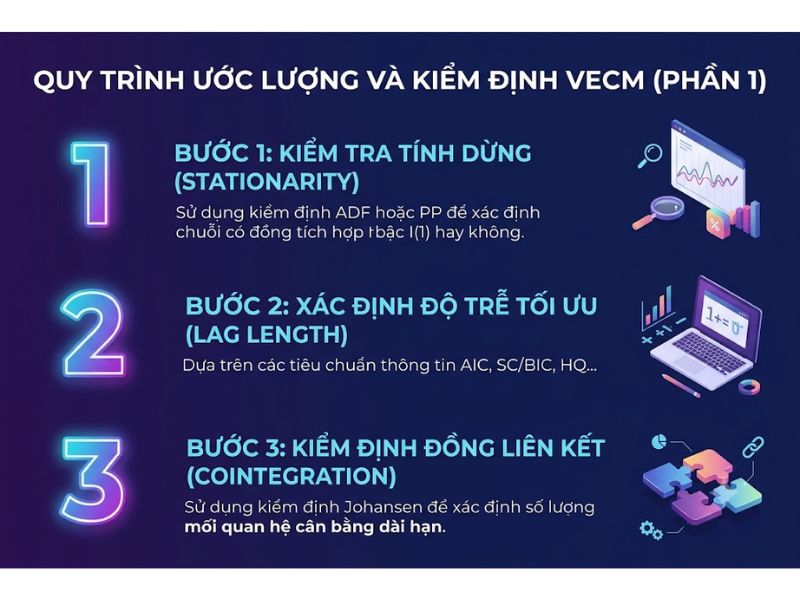
Để triển khai một nghiên cứu ứng dụng VECM chuẩn mực quốc tế, nhà nghiên cứu thực hiện tuần tự 6 bước kỹ thuật:
- Bước 1: Kiểm định tính dừng (Unit Root Test): Sử dụng kiểm định ADF (Augmented Dickey-Fuller) và Phillips-Perron (PP) để xác nhận toàn bộ các biến trong mô hình đều không dừng ở chuỗi gốc nhưng dừng khi lấy sai phân bậc một I(1).
- Bước 2: Xác định độ trễ tối ưu (Optimal Lag Selection): Chạy lệnh varsoc trên Stata để chọn độ trễ p tối ưu dựa trên các tiêu chuẩn thông tin AIC, SC (BIC) và HQIC.
- Bước 3: Kiểm định đồng liên kết Johansen: Sử dụng lệnh vecrank Y X1 X2, lags(p) để xác định số lượng vector đồng liên kết (Rank r) thông qua thống kê Trace và Max-Eigenvalue.
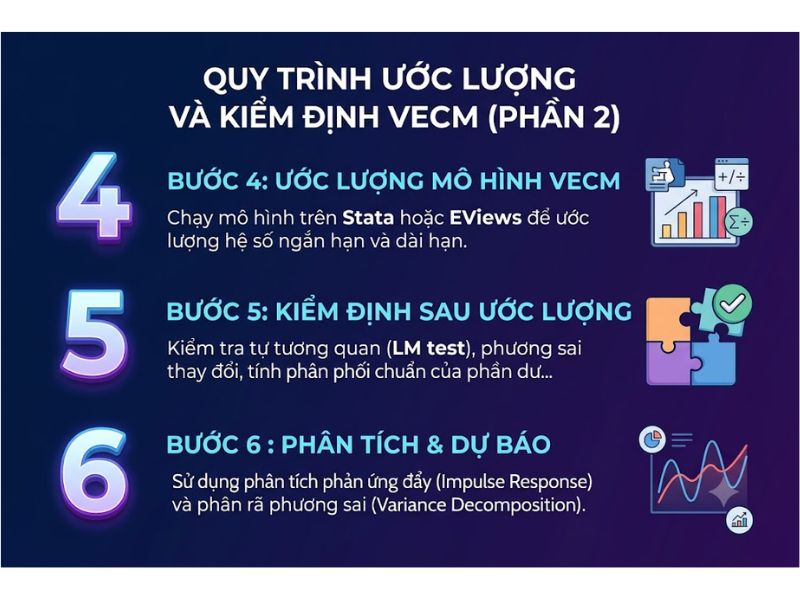
- Bước 4: Ước lượng mô hình VECM: Chạy câu lệnh vec Y X1 X2, lags(p) rank(r). Đọc bảng kết quả phần dài hạn (Johansen normalization restriction imposed) và phần ngắn hạn (hệ số _ce1 L1. chính là hệ số tốc độ điều chỉnh α).
- Bước 5: Kiểm định chẩn đoán phần dư và tính ổn định (Post-estimation Diagnostics):
- Kiểm tra tự tương quan phần dư bằng kiểm định Lagrange-multiplier: veclmar (yêu cầu p-value > 0.05).
- Kiểm tra phân phối chuẩn của phần dư bằng kiểm định Jarque-Bera: vecnorm.
- Kiểm tra tính ổn định của hệ thống nghiệm đơn vị: vecstable, graph (các nghiệm còn lại phải nằm hoàn toàn bên trong vòng tròn đơn vị).
- Bước 6: Phân tích hàm phản ứng đẩy (IRF) và phân rã phương sai (FEVD): Đánh giá quỹ đạo phản ứng của các biến số trước một cú sốc ngoại sinh theo thời gian và đo lường tỷ trọng đóng góp phương sai sai số dự báo.
Quy tắc đảo dấu phương trình dài hạn và Tình huống thực nghiệm VECM
Trong bảng Output của Stata (phần _ce1) và EViews, phần mềm trình bày phương trình đồng liên kết dưới dạng chuẩn hóa vế phải bằng 0: ECT_{t-1} = Y_{t-1} + β₁×X_{1,t-1} + β₂×X_{2,t-1} + c = 0. Khi chuyển vế để đưa Y sang vế trái: Y_{t-1} = -c – β₁×X_{1,t-1} – β₂×X_{2,t-1}. Do đó, nếu hệ số của biến X₁ trong bảng kết quả mang dấu âm (-) và có p-value < 0.05, khi viết báo cáo bạn phải đảo dấu và kết luận rằng trong dài hạn biến X₁ tác động tích cực (+) lên biến Y.
Nghiên cứu tình huống thực tế: Phân tích mối quan hệ giữa Vốn FDI (lnFDI), Xuất khẩu (lnEXP) và Tăng trưởng (lnGDP) tại Việt Nam (72 quan sát quý, độ trễ p = 3, r = 1 vector đồng liên kết):
- Phương trình cân bằng dài hạn (sau khi đảo dấu): lnGDP = 2.45 + 0.38 × lnFDI + 0.52 × lnEXP (p < 0.001). Trong dài hạn, FDI tăng 1% giúp GDP tăng 0.38%; xuất khẩu tăng 1% giúp GDP tăng 0.52%.
- Tốc độ điều chỉnh ngắn hạn: Hệ số ECT_{t-1} đạt α = -0.284 (p < 0.001), chứng minh khi tăng trưởng bị lệch khỏi quỹ đạo cân bằng do cú sốc ngắn hạn, nền kinh tế tự điều chỉnh khôi phục 28.4% độ lệch sau mỗi quý.
Câu hỏi thường gặp về mô hình VECM (FAQ)
Nếu hệ số hiệu chỉnh sai số ECT mang dấu dương (+) hoặc có p-value > 0.05 thì xử lý như thế nào?
Hệ số ECT dương hoặc không có ý nghĩa thống kê cảnh báo mô hình không hội tụ về cân bằng dài hạn; bạn cần kiểm tra lại độ trễ tối ưu, rà soát các điểm gãy cấu trúc (Structural Breaks) trong chuỗi thời gian hoặc kiểm tra lại dạng xu hướng (Trend specification) của mô hình.
Làm thế nào để kiểm định nhân quả Granger trong mô hình VECM?
Trong VECM, nhân quả được chia làm 2 phần: Nhân quả ngắn hạn kiểm định qua kiểm định Wald (F-test) trên các hệ số trễ sai phân Γ_i, và Nhân quả dài hạn kiểm định qua ý nghĩa thống kê t-test của hệ số tốc độ điều chỉnh α (ECT).
Hệ số R² trong các phương trình ngắn hạn của VECM thường thấp (khoảng 0.20 – 0.40) có sao không?
Hoàn toàn bình thường; vì vế trái của VECM là biến sai phân bậc một (ΔY_t) đã loại bỏ xu thế chung nên phương sai biến thiên rất mạnh, mức R² từ 0.25 trở lên đã được coi là phù hợp tốt đối với dữ liệu sai phân.
Kết luận và định hướng nghiên cứu
Làm chủ Mô hình VECM giúp nhà nghiên cứu khai thác trọn vẹn thông tin động học ngắn hạn lẫn cấu trúc cân bằng dài hạn của các chuỗi số liệu kinh tế tài chính. Để tải về bộ dữ liệu mẫu chuẩn hóa và tệp lệnh Do-file Stata ước lượng mô hình VECM chi tiết, mời quý bạn đọc tham khảo tại Th.S Nguyễn Thanh Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!