Kiểm định Correlogram (Giản đồ tự tương quan) là một công cụ chẩn đoán đồ họa kết hợp thống kê định lượng dùng để kiểm tra mối tương quan chuỗi giữa một biến số chuỗi thời gian với chính các giá trị trễ trong quá khứ của nó ở các độ trễ k khác nhau (k = 1, 2, 3…). Trong kinh tế lượng và dự báo chuỗi thời gian, giản đồ Correlogram đóng vai trò then chốt giúp nhà nghiên cứu nhận diện tính dừng của dữ liệu, phát hiện hiện tượng tự tương quan phần dư (White Noise test) và xác định chính xác bậc p, q cho mô hình dự báo ARIMA (Box-Jenkins).
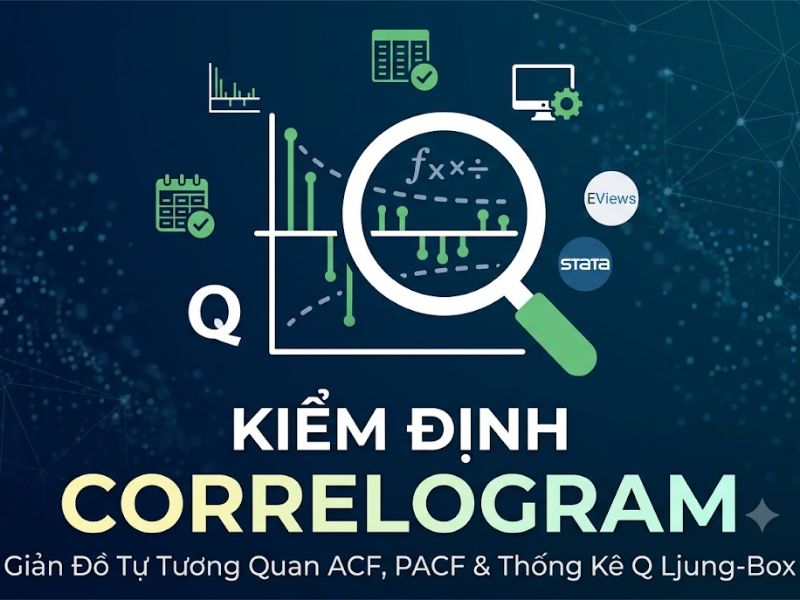
Cấu trúc hai thành phần của giản đồ Correlogram: Hàm ACF và Hàm PACF
Một bảng kết quả Kiểm định Correlogram trên các phần mềm thống kê như EViews, Stata hay R luôn bao gồm hai giản đồ song hành cùng các chỉ số kiểm định:
1. Hàm tự tương quan (Autocorrelation Function – ACF / Hệ số ρ_k)
Đo lường hệ số tương quan tuyến tính tổng thể giữa giá trị hiện tại Y_t và giá trị trong quá khứ cách đó k thời kỳ Y_{t-k}:
ρ_k = Cov(Y_t, Y_{t-k}) / Var(Y_t)
Hàm ACF bao gồm cả tác động trực tiếp từ Y_{t-k} lên Y_t lẫn tác động gián tiếp truyền dẫn qua các kỳ trung gian ở giữa (như Y_{t-k} ảnh hưởng đến Y_{t-k+1}, rồi ảnh hưởng dần đến Y_t).
2. Hàm tự tương quan riêng phần (Partial Autocorrelation Function – PACF / Hệ số φ_{kk})
Đo lường mối tương quan thuần túy và trực tiếp giữa Y_t và Y_{t-k} sau khi đã loại bỏ hoàn toàn ảnh hưởng trung gian của tất cả các độ trễ nằm giữa chúng (tức là kiểm soát Y_{t-1}, Y_{t-2},…, Y_{t-k+1}). Đây là công cụ sắc bén để bóc tách xem độ trễ nào thực sự có tác động độc lập lên giá trị hiện tại.
“Nếu hàm ACF cho bạn biết tổng tiếng vang vọng lại từ quá khứ qua nhiều vách núi trung gian, thì hàm PACF lọc bỏ mọi tiếng vọng phụ để đo chính xác âm thanh gốc phát ra từ từng mốc thời gian cụ thể.”
Kiểm định thống kê Ljung-Box Q-Statistic đi kèm giản đồ Correlogram
Bên cạnh việc quan sát các cột đồ thị vượt ra ngoài dải băng sai số chuẩn ± 1.96 / √T (biểu diễn bằng hai đường chấm đứt nét), giản đồ Correlogram cung cấp cột giá trị Q-Statistic của Ljung và Box (1978) để kiểm định đồng thời toàn bộ các hệ số tự tương quan từ trễ 1 đến trễ m:
Q_LB = T × (T + 2) × Σ [ (ρ_k)² / (T – k) ] (với k chạy từ 1 đến m)
- Giả thuyết không (H₀): ρ₁ = ρ₂ =… = ρ_m = 0. Chuỗi dữ liệu là chuỗi nhiễu trắng thuần túy (Pure White Noise), hoàn toàn không có hiện tượng tự tương quan cho đến bậc trễ m.
- Giả thuyết đối (H₁): Tồn tại tối thiểu một hệ số tự tương quan khác 0 có ý nghĩa thống kê.
- Quy tắc đọc cột Prob (p-value):
- Nếu p-value < 0.05: Bác bỏ H₀, khẳng định chuỗi dữ liệu có hiện tượng tự tương quan có ý nghĩa thống kê tại bậc trễ tương ứng.
- Nếu p-value ≥ 0.05 tại tất cả các bậc trễ: Không bác bỏ H₀, kết luận chuỗi dữ liệu (hoặc chuỗi phần dư) hoàn toàn là nhiễu trắng độc lập, mô hình dự báo đã khai thác hết thông tin và đạt chuẩn mực.
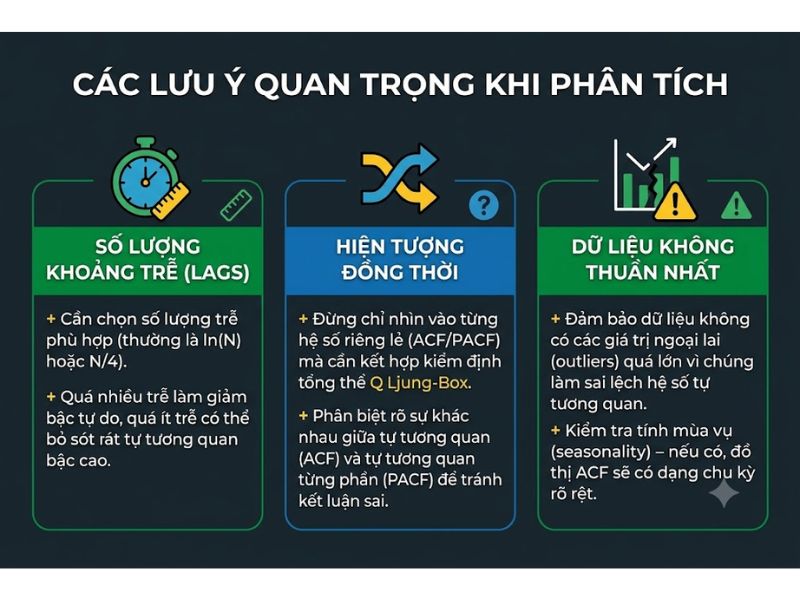
Bảng đối chuẩn nhận diện mô hình AR, MA, ARMA và Tính dừng qua Correlogram
Theo phương pháp luận Box-Jenkins, hình thái suy giảm của các cột trên giản đồ ACF và PACF là “dấu vân tay” giúp nhận diện bản chất chuỗi thời gian:
| Bản chất quá trình chuỗi | Hình thái giản đồ ACF | Hình thái giản đồ PACF | Hướng xử lý / Định dạng mô hình |
|---|---|---|---|
| Chuỗi nhiễu trắng (White Noise) | Tất cả các cột đều nằm gọn trong dải băng ±1.96/√T | Tất cả các cột đều nằm gọn trong dải băng ±1.96/√T | Dữ liệu ngẫu nhiên độc lập (Phần dư đạt chuẩn) |
| Chuỗi không dừng (Non-stationary) | Suy giảm cực kỳ chậm chạp theo đường dốc thoải qua nhiều trễ | Có 1 cột trễ ban đầu (Lag 1) rất cao tiệm cận 1.0, sau đó tắt hẳn | Bắt buộc phải lấy sai phân bậc một (d = 1) để chuỗi dừng |
| Mô hình Tự hồi quy AR(p) | Tắt dần từ từ theo hàm mũ hoặc hình sin tắt dần (Tails off) | Cắt cụt đột ngột (Cuts off) sau độ trễ thứ p | Chọn mô hình AR với bậc tự hồi quy bằng p |
| Mô hình Trung bình trượt MA(q) | Cắt cụt đột ngột (Cuts off) sau độ trễ thứ q | Tắt dần từ từ theo hàm mũ hoặc hình sin (Tails off) | Chọn mô hình MA với bậc trung bình trượt bằng q |
| Mô hình Hỗn hợp ARMA(p, q) | Tắt dần từ từ sau độ trễ q (Tails off) | Tắt dần từ từ sau độ trễ p (Tails off) | Kết hợp cả hai thành phần AR(p) và MA(q) |
3 ứng dụng thực tiễn quan trọng của kiểm định Correlogram trong nghiên cứu
Nhà nghiên cứu sử dụng giản đồ Correlogram ở 3 giai đoạn trọng yếu:
- Chẩn đoán sơ bộ tính dừng của chuỗi thời gian: Trước khi chạy kiểm định nghiệm đơn vị ADF, nhìn vào giản đồ ACF: Nếu các cột màu xanh ở trễ 1, 2, 3,…, 15 vẫn vượt xa vạch chấm đứt và giảm xuống rất chậm (ví dụ: 0.95 → 0.90 → 0.85 → 0.80), đó là dấu hiệu trực quan khẳng định chuỗi dữ liệu đang không dừng và chứa xu thế.
- Xác định bậc (p, d, q) cho mô hình dự báo ARIMA: Sau khi lấy sai phân d lần để chuỗi dừng, bạn mở Correlogram của chuỗi sai phân: Đếm số cột nhô ra ngoài vạch giới hạn trên giản đồ PACF để xác định bậc p (của AR), và đếm số cột nhô ra ngoài vạch giới hạn trên giản đồ ACF để xác định bậc q (của MA).
- Kiểm tra phần dư sau ước lượng (Residual Diagnostics) và phát hiện hiệu ứng ARCH: Sau khi chạy xong mô hình ARIMA hoặc OLS, bạn mở Correlogram of Residuals (yêu cầu tất cả p-value của Q-Stat > 0.05) và Correlogram of Squared Residuals (Giản đồ bình phương phần dư). Nếu bình phương phần dư có p-value < 0.05, điều đó chứng tỏ chuỗi dữ liệu tài chính có hiện tượng cụm biến động (Volatility Clustering) và cần chuyển sang ước lượng mô hình ARCH / GARCH.
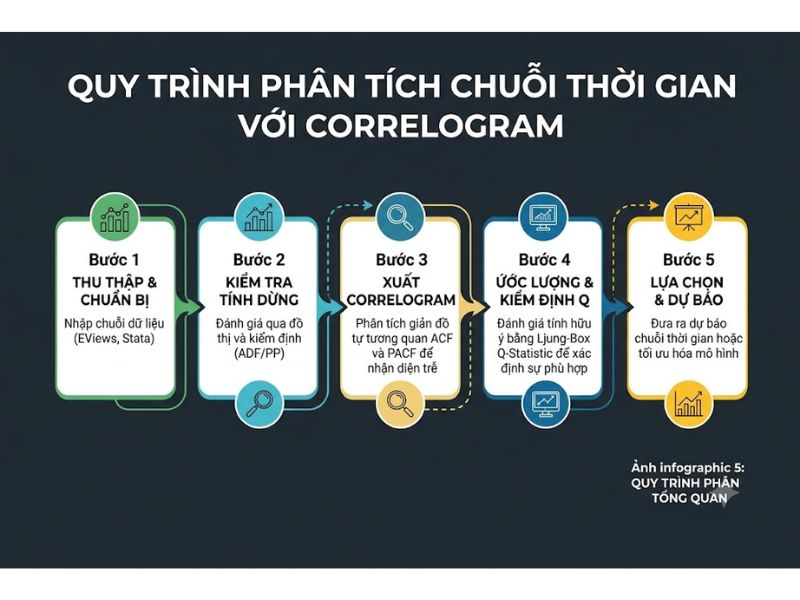
Hướng dẫn thao tác xuất giản đồ Correlogram trên EViews và Stata
Cách thức thực hiện trên hai phần mềm kinh tế lượng thông dụng:
- Trên phần mềm EViews:
- Mở chuỗi dữ liệu cần kiểm tra (hoặc mở cửa sổ kết quả hồi quy đã chạy).
- Vào menu View → Correlogram… (hoặc View → Residual Diagnostics → Correlogram – Q-statistics).
- Chọn kiểm tra trên chuỗi gốc (Level), sai phân bậc một (1st difference) và nhập số lượng độ trễ cần hiển thị (thường để từ 12 đến 24 trễ), sau đó nhấp OK.
- Trên phần mềm Stata:
- Khai báo biến thời gian: tsset date
- Xuất bảng Correlogram đầy đủ kèm thống kê Q và biểu đồ ký tự: corrgram ten_bien, lags(20)
- Vẽ đồ thị ACF trực quan chất lượng cao: ac ten_bien, lags(20)
- Vẽ đồ thị PACF trực quan: pac ten_bien, lags(20)
- Kiểm định nhiễu trắng Ljung-Box Q-test riêng biệt: wntestq phan_du, lags(20)
Câu hỏi thường gặp về kiểm định Correlogram (FAQ)
Nên chọn bao nhiêu độ trễ (Lags) khi chạy kiểm định Correlogram?
Quy tắc thực nghiệm phổ biến là chọn số lượng độ trễ khoảng từ T/4 đến √T (với T là tổng số quan sát); thông thường với dữ liệu quý hoặc tháng, việc hiển thị từ 12 đến 24 độ trễ là vừa đủ để nhận diện quy luật mùa vụ và tự tương quan.
Nếu ở trễ 1 đến trễ 10 đều nằm trong vạch giới hạn nhưng tự nhiên ở trễ thứ 12 lại có 1 cột nhô mạnh ra ngoài thì có ý nghĩa gì?
Khi làm việc với dữ liệu theo tháng (Monthly Data), việc cột tự tương quan nhô cao tại đúng độ trễ 12 (hoặc 24) là dấu hiệu điển hình của Tính mùa vụ hàng năm (Seasonality); bạn cần áp dụng mô hình SARIMA hoặc điều chỉnh mùa vụ cho chuỗi số liệu.
Hai đường chấm đứt nét hai bên giản đồ Correlogram trên EViews được tính bằng công thức nào?
Đó là khoảng tin cậy 95% của giả thuyết hệ số tự tương quan bằng 0, được tính xấp xỉ theo công thức của Bartlett là ± 1.96 / √T (với T là kích thước mẫu chuỗi thời gian).
Kết luận và định hướng thực hành
Nắm vững kỹ năng đọc hiểu Kiểm định Correlogram giúp nhà phân tích làm chủ hoàn toàn quy trình dự báo chuỗi thời gian ARIMA và kiểm định độ tin cậy của phần dư mô hình kinh tế lượng. Để tải về bộ tài liệu hướng dẫn nhận diện mẫu hình ACF/PACF bằng hình ảnh trực quan và tệp dữ liệu thực hành EViews/Stata, mời quý bạn đọc tham khảo tại NCS Nguyễn Thanh Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!