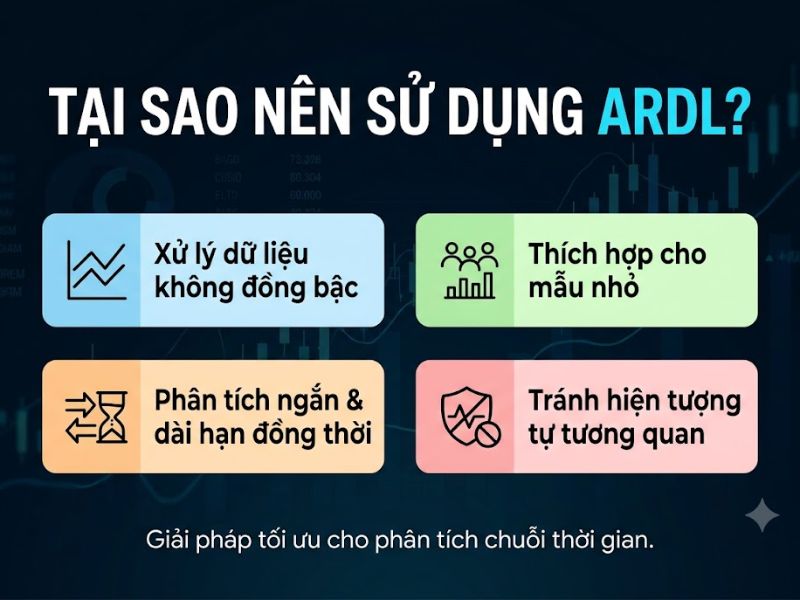
Mô hình ARDL trong phân tích dữ liệu (Autoregressive Distributed Lag Model – Mô hình tự hồi quy phân phối trễ) là một phương pháp kinh tế lượng chuỗi thời gian linh hoạt do M. Hashem Pesaran, Yongcheol Shin và Richard J. Smith phát triển hoàn thiện năm 2001, dùng để kiểm định đồng liên kết và ước lượng đồng thời tác động ngắn hạn lẫn dài hạn giữa biến phụ thuộc và các biến giải thích. Điểm đột phá lớn giúp mô hình ARDL vượt qua các phương pháp truyền thống (như Engle-Granger hay Johansen) là khả năng áp dụng cho các biến số có bậc tích hợp hỗn hợp giữa dừng ở chuỗi gốc I(0) và dừng ở sai phân bậc một I(1), đồng thời cho kết quả ước lượng không chệch rất đáng tin cậy ngay cả trên các mẫu dữ liệu có quy mô nhỏ.
Bản chất cấu trúc của mô hình tự hồi quy phân phối trễ (ARDL)
Tên gọi của Mô hình ARDL trong phân tích dữ liệu phản ánh chính xác hai thành phần cấu tạo nên vế phải của phương trình hồi quy:
- Thành phần Tự hồi quy (Autoregressive – AR): Biến phụ thuộc hiện tại Y_t chịu sự tác động bởi chính các giá trị trễ trong quá khứ của nó (Y_{t-1}, Y_{t-2},…, Y_{t-p}). Điều này phản ánh tính quán tính và sự duy trì trạng thái của các hiện tượng kinh tế theo thời gian.
- Thành phần Phân phối trễ (Distributed Lag – DL): Biến phụ thuộc Y_t không chỉ chịu ảnh hưởng bởi giá trị hiện tại của các biến độc lập X_t mà còn chịu ảnh hưởng trải dài từ các giá trị trễ trong quá khứ của chúng (X_{t-1}, X_{t-2},…, X_{t-q}).
“Trong nền kinh tế thực, một chính sách giảm lãi suất hôm nay không làm tăng trưởng GDP ngay ngày mai mà cần nhiều quý để thẩm thấu; mô hình ARDL được sinh ra để đo lường trọn vẹn độ trễ thẩm thấu đó từ ngắn hạn đến dài hạn.”
4 ưu điểm phương pháp luận vượt trội của mô hình ARDL
Phương pháp ARDL Bounds Testing của Pesaran et al. (2001) được cộng đồng học thuật quốc tế ưa chuộng nhờ 4 lợi thế kỹ thuật đặc biệt:
- Không đòi hỏi các biến phải cùng bậc tích hợp: Trong khi kiểm định Johansen bắt buộc toàn bộ các biến phải là I(1), mô hình ARDL hoạt động trơn tru khi trong mô hình vừa có biến dừng ở mức gốc I(0) (như tốc độ tăng trưởng, lãi suất thực) vừa có biến dừng ở sai phân bậc một I(1) (như lnGDP, tỷ giá). Điều kiện đơn lẻ là không có biến nào tích hợp bậc hai I(2).
- Hiệu quả vượt trội trên mẫu quy mô nhỏ (Small Sample Properties): Các nghiên cứu mô phỏng Monte Carlo chứng minh kiểm định đường biên ARDL cho kết quả vững và có lực kiểm định cao ngay cả khi chuỗi thời gian chỉ có từ 30 đến 80 quan sát (ví dụ: số liệu năm của một quốc gia trong 35 năm).
- Cho phép các biến có độ trễ tối ưu khác nhau: Trong mô hình VAR/VECM, tất cả các biến đều bị ép dùng chung một độ trễ p; ngược lại, mô hình ARDL(p, q₁, q₂,…, q_k) cho phép biến phụ thuộc có độ trễ p và mỗi biến độc lập X_j được tự do nhận một độ trễ tối ưu q_j riêng biệt theo tiêu chuẩn AIC hoặc BIC.
- Kiểm soát hiện tượng nội sinh và tự tương quan: Khi lựa chọn đúng cấu trúc độ trễ tối ưu cho cả biến phụ thuộc và biến độc lập, ước lượng OLS của mô hình ARDL hoàn toàn không chệch và giải quyết triệt để vấn đề nội sinh phần dư.
Phương trình toán học ARDL và Kiểm định đường biên (Bounds Test)
Để thực hiện kiểm định đồng liên kết đường biên, phương trình ARDL(p, q₁, q₂) được biểu diễn dưới dạng Mô hình hiệu chỉnh sai số không ràng buộc (Unrestricted Error Correction Model – UECM):
ΔY_t = c₀ + Σ [α_i × ΔY_{t-i}] + Σ [β_j × ΔX_{1,t-j}] + Σ [γ_m × ΔX_{2,t-m}] + φ₁×Y_{t-1} + φ₂×X_{1,t-1} + φ₃×X_{2,t-1} + ε_t
Trong phương trình này:
- Các hệ số gắn với biến sai phân (α_i, β_j, γ_m) đại diện cho động thái tác động ngắn hạn.
- Các hệ số gắn với biến trễ ở mức gốc (φ₁, φ₂, φ₃) đại diện cho mối quan hệ cân bằng dài hạn.
- Giả thuyết kiểm định Bounds Test (F-test):
- Giả thuyết không (H₀ – Không có đồng liên kết): φ₁ = φ₂ = φ₃ = 0.
- Giả thuyết đối (H₁ – Có đồng liên kết dài hạn): φ₁ ≠ 0 hoặc φ₂ ≠ 0 hoặc φ₃ ≠ 0.
Quy tắc đối chiếu giá trị F-statistic với hai đường biên I(0) và I(1)
Pesaran et al. (2001) (và bảng tra của Narayan, 2005 dành cho mẫu nhỏ) cung cấp hai ngưỡng giá trị tới hạn tại mỗi mức ý nghĩa (1%, 5%, 10%): Đường biên dưới (Lower Bound – I(0)) và Đường biên trên (Upper Bound – I(1)):
| Kết quả so sánh F-statistic | Quyết định thống kê | Kết luận học thuật và hướng xử lý tiếp theo |
|---|---|---|
| F-stat > Đường biên trên I(1) | Bác bỏ giả thuyết H₀ | Tồn tại đồng liên kết dài hạn. Tiến hành ước lượng hệ số dài hạn và mô hình ECM ngắn hạn. |
| F-stat < Đường biên dưới I(0) | Không thể bác bỏ H₀ | Không có đồng liên kết. Chỉ ước lượng mô hình ARDL ngắn hạn trên các biến sai phân. |
| I(0) ≤ F-stat ≤ I(1) | Nằm trong vùng chưa kết luận | Không xác định (Inconclusive). Cần kiểm tra thêm ý nghĩa của hệ số hiệu chỉnh sai số ECT_{t-1}. |
Quy trình 5 bước chạy mô hình ARDL trên phần mềm Stata và EViews
Để triển khai hoàn chỉnh một bài phân tích bằng mô hình ARDL:
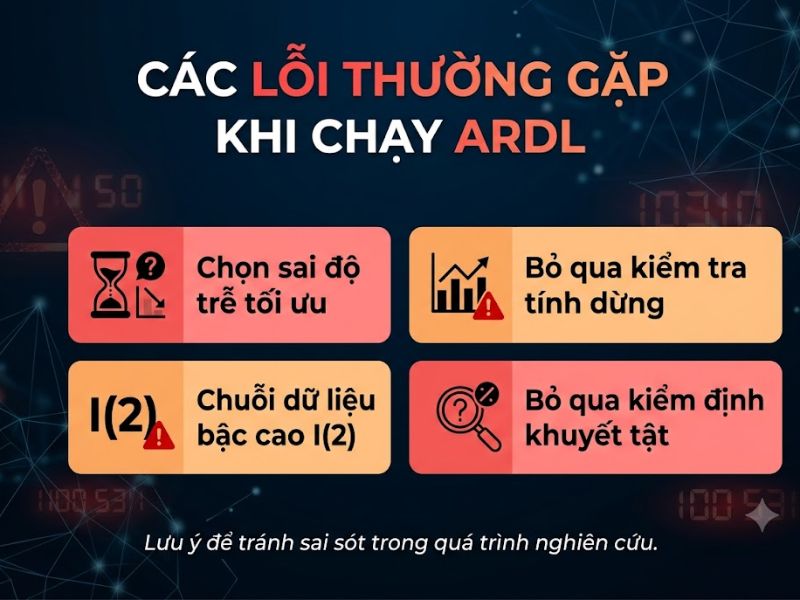
- Bước 1: Kiểm tra bậc tích hợp (Unit Root Test): Chạy kiểm định ADF và PP cho từng biến. Đảm bảo tất cả các biến chỉ dừng ở I(0) hoặc I(1). Nếu có bất kỳ biến nào dừng ở sai phân bậc hai I(2), tuyệt đối không được dùng ARDL vì giá trị F-statistic sẽ bị vô hiệu.
- Bước 2: Xác định cấu trúc độ trễ tối ưu ARDL(p, q₁, q₂…): Sử dụng tiêu chuẩn AIC hoặc BIC để phần mềm tự động quét và chọn tổ hợp độ trễ tối ưu cho từng biến.
- Bước 3: Thực hiện kiểm định đường biên (ARDL Bounds Test):
- Trên Stata (cài gói lệnh bằng ssc install ardl): Gõ lệnh ardl Y X1 X2, aic ec btest. Stata sẽ xuất ngay bảng hệ số dài hạn, hệ số ngắn hạn, hệ số tốc độ điều chỉnh ECT và bảng kết quả Pesaran/Shin/Smith ARDL Bounds Test.
- Trên EViews: Chọn Estimate Equation → Method: ARDL, sau đó vào View → Coefficient Diagnostics → Long Run Form and Bounds Test.
- Bước 4: Kiểm định chẩn đoán phần dư (Diagnostic Tests): Kiểm tra tự tương quan chuỗi (Breusch-Godfrey LM test), phương sai sai số thay đổi (Breusch-Pagan / ARCH test), dạng hàm đúng (Ramsey RESET test) và phân phối chuẩn phần dư (Jarque-Bera test).
- Bước 5: Kiểm tra tính ổn định của tham số bằng đồ thị CUSUM và CUSUMSQ: Vẽ hai biểu đồ Tổng tích lũy phần dư đệ quy (CUSUM) và Tổng tích lũy bình phương phần dư đệ quy (CUSUM of Squares). Nếu đường biểu diễn màu xanh nằm hoàn toàn bên trong hai đường ranh giới tới hạn mức ý nghĩa 5% (hai đường kẻ đỏ), mô hình được khẳng định là ổn định vững chắc theo thời gian.
Nghiên cứu tình huống ứng dụng mô hình ARDL
Phân tích tác động của Tiêu thụ năng lượng tái tạo (lnREN – dừng I(0)) và Đầu tư tài chính (lnFIN – dừng I(1)) đến Tăng trưởng kinh tế (lnGDP – dừng I(1)) giai đoạn 1990 – 2024 (35 quan sát năm, mô hình tối ưu ARDL(1, 2, 1)):
- Kết quả Bounds Test: F-statistic = 6.84, vượt xa đường biên trên I(1) ở mức 1% (5.15), khẳng định có đồng liên kết dài hạn.
- Ước lượng dài hạn và ngắn hạn: Năng lượng tái tạo tác động tích cực đến GDP dài hạn (β = 0.245, p = 0.002). Hệ số hiệu chỉnh sai số ECT_{t-1} = -0.412 (p < 0.001) cho biết 41.2% độ lệch cân bằng được tự động khôi phục ngay trong năm kế tiếp. Đồ thị CUSUM và CUSUMSQ đều nằm hoàn toàn trong biên giới hạn 5%.
Câu hỏi thường gặp về mô hình ARDL trong phân tích dữ liệu (FAQ)
Tại sao mô hình ARDL lại cấm tuyệt đối sự xuất hiện của biến tích hợp bậc hai I(2)?
Bởi vì toàn bộ bảng giá trị tới hạn F-Bounds của Pesaran et al. (2001) được tính toán dưới giả định các biến là I(0) hoặc I(1); nếu có biến I(2) tham gia, phân phối thống kê F sẽ bị lệch hoàn toàn và dẫn đến kết luận đồng liên kết giả mạo.
Mô hình ARDL có áp dụng được cho dữ liệu bảng (Panel Data) không?
Hoàn toàn được; đối với dữ liệu bảng dài (T lớn), mô hình Panel ARDL với hai phương pháp ước lượng Pooled Mean Group (PMG) và Mean Group (MG) (chạy bằng lệnh xtpmg trên Stata) được sử dụng rất phổ biến.
Nếu đồ thị CUSUM đạt chuẩn nhưng đồ thị CUSUMSQ bị vượt ra ngoài vạch đỏ thì sao?
Đồ thị CUSUMSQ vượt ra ngoài biên giới hạn 5% cảnh báo phương sai của mô hình có sự thay đổi cấu trúc tại một số năm khủng hoảng; bạn nên bổ sung thêm biến giả (Dummy variable) đại diện cho năm xảy ra cú sốc kinh tế đó vào mô hình.
Kết luận và định hướng thực hành
Vận dụng thành thạo Mô hình ARDL trong phân tích dữ liệu giúp các nhà nghiên cứu giải quyết bài toán chuỗi thời gian có bậc tích hợp hỗn hợp một cách thuyết phục, đáp ứng đầy đủ các tiêu chuẩn khắt khe của các tạp chí kinh tế quốc tế. Để tải về bộ cú pháp lệnh Stata chạy ARDL Bounds Test và vẽ đồ thị CUSUM/CUSUMSQ tự động, mời quý bạn đọc tham khảo tại thầy Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!