Các phương pháp hồi quy phổ biến là hệ thống các kỹ thuật toán thống kê và kinh tế lượng dùng để ước lượng mối quan hệ nhân quả, đo lường mức độ tác động và dự báo giá trị của biến phụ thuộc dựa trên sự biến thiên của một hay nhiều biến độc lập. Trong nghiên cứu khoa học ứng dụng, tài chính doanh nghiệp và khoa học dữ liệu, không có một mô hình hồi quy đơn lẻ nào phù hợp cho mọi bài toán; việc lựa chọn đúng phương pháp hồi quy phụ thuộc chặt chẽ vào bản chất thang đo của biến phụ thuộc, cấu trúc không gian – thời gian của dữ liệu và sự thỏa mãn các giả định thống kê.
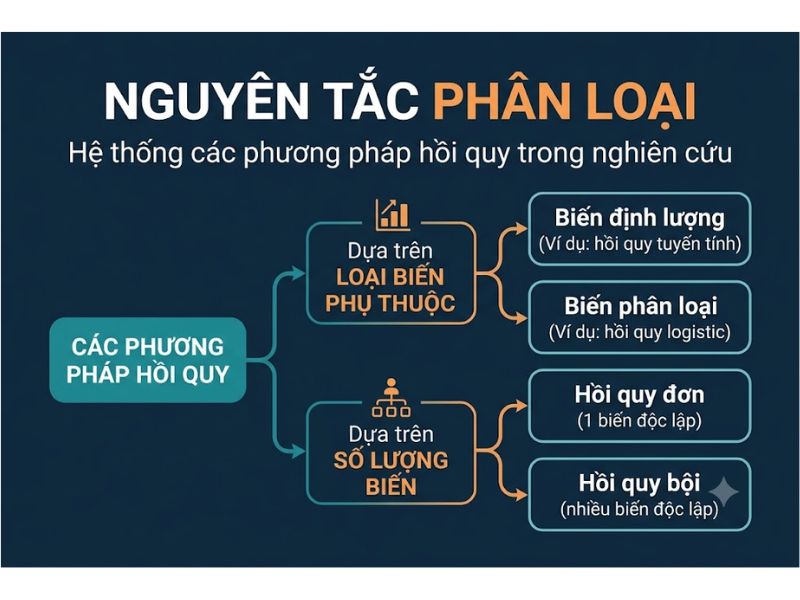
Nguyên tắc phân loại hệ thống các phương pháp hồi quy trong nghiên cứu
Để không bị lạc hướng giữa hàng chục thuật toán ước lượng khác nhau, nhà nghiên cứu cần định vị Các phương pháp hồi quy phổ biến dựa trên 4 trục tiêu chí phân loại nền tảng:
- Theo bản chất biến phụ thuộc (Dependent Variable Type): Biến liên tục (OLS), biến nhị phân 0/1 (Logistic, Probit), biến đếm số nguyên (Poisson, Negative Binomial), biến bị chặn ngưỡng (Tobit), hoặc biến thời gian sống sót (Cox Regression).
- Theo dạng hàm toán học (Functional Form): Hồi quy tuyến tính (Linear Regression), hồi quy đa thức phi tuyến (Polynomial Regression), và hồi quy phân vị (Quantile Regression).
- Theo cấu trúc dữ liệu (Data Structure): Hồi quy dữ liệu chéo (Cross-sectional), hồi quy chuỗi thời gian (ARIMA, VAR, VECM, ARDL) và hồi quy dữ liệu bảng (Pooled OLS, FEM, REM, System GMM).
- Theo kỹ thuật phạt điều chuẩn chống quá khớp (Regularization): Hồi quy Ridge (L2), hồi quy Lasso (L1) và hồi quy Elastic Net trong học máy.
“Lựa chọn phương pháp hồi quy giống như việc bác sĩ kê đơn thuốc: Một phương pháp chỉ phát huy sức mạnh dự báo chuẩn xác khi nó tương thích hoàn toàn với thể trạng thang đo và cấu trúc của tập dữ liệu.”
Nhóm 1: Các phương pháp hồi quy cho biến phụ thuộc định lượng liên tục
Khi biến kết quả Y là dữ liệu liên tục (như Doanh thu, ROA, Thu nhập, Điểm trung bình Likert), các phương pháp chủ đạo bao gồm:
1. Hồi quy tuyến tính Bình phương cực tiểu thông thường (OLS – Ordinary Least Squares)
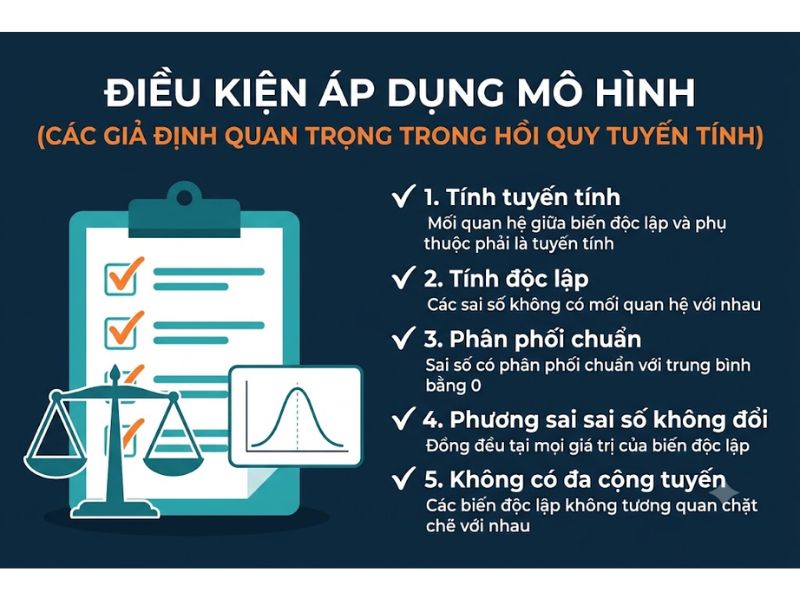
Là phương pháp nền tảng dùng để ước lượng đường thẳng tuyến tính bằng cách cực tiểu hóa tổng bình phương phần dư. OLS bao gồm Hồi quy tuyến tính đơn biến (1 biến X) và Hồi quy tuyến tính đa biến (nhiều biến X). Phương pháp này đòi hỏi thỏa mãn 5 giả định Gauss-Markov để đạt tính chất không chệch có phương sai nhỏ (BLUE).
2. Hồi quy phân vị (Quantile Regression – Koenker & Bassett, 1978)
Trong khi OLS chỉ ước lượng tác động trung bình kỳ vọng của X lên Y và rất nhạy cảm với các điểm ngoại lai (Outliers), Hồi quy phân vị ước lượng tác động của X tại từng phân vị cụ thể của Y (như phân vị thứ 10, 25, trung vị 50, 75, 90). Phương pháp này cực kỳ hữu ích trong nghiên cứu tài chính và bất bình đẳng thu nhập khi dữ liệu bị lệch nặng.
3. Hồi quy Tobit cho dữ liệu bị kiểm duyệt / bị chặn (Tobit Regression – James Tobin, 1958)
Áp dụng khi biến phụ thuộc liên tục bị chặn tại một ngưỡng cố định (thường là bị chặn tại số 0, ví dụ: Chi tiêu cho hoạt động R&D của doanh nghiệp, trong đó rất nhiều công ty có chi phí R&D bằng 0, số còn lại nhận giá trị dương liên tục). Nếu dùng OLS thông thường cho dữ liệu có nhiều số 0 tích tụ, hệ số ước lượng sẽ bị chệch nghiêm trọng.
Nhóm 2: Các phương pháp hồi quy cho biến phụ thuộc định tính và rời rạc
Khi biến phụ thuộc Y không phải là số thực liên tục mà là biến phân loại hoặc số đếm:
1. Hồi quy Logistic nhị phân và Probit (Binary Logistic & Probit Regression)
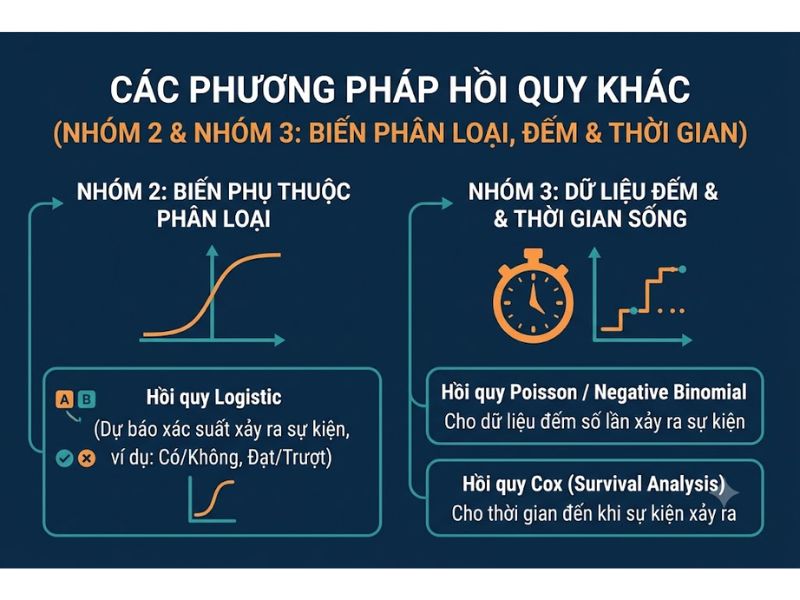
Sử dụng khi biến phụ thuộc chỉ nhận 2 giá trị trạng thái: 1 (Sự kiện xảy ra: Mua hàng, Vỡ nợ, Gian lận) và 0 (Sự kiện không xảy ra). Mô hình sử dụng hàm liên kết Logit hoặc hàm phân phối chuẩn tích lũy Probit để ước lượng xác suất xảy ra sự kiện P(Y = 1 | X) luôn nằm trong khoảng (0; 1) và diễn giải thông qua Tỷ số chênh (Odds Ratio – OR) hoặc tác động biên (Marginal Effects). Nếu biến Y có từ 3 nhóm trở lên, ta dùng Multinomial Logit (không thứ tự) hoặc Ordered Logit (có thứ tự).
2. Hồi quy Poisson và Nhị thức âm (Poisson & Negative Binomial Regression)
Sử dụng khi biến phụ thuộc là Dữ liệu đếm số nguyên không âm (Count Data: 0, 1, 2, 3… như Số lượng bằng sáng chế được cấp, Số vụ tai nạn giao thông, Số lần khách hàng khiếu nại). Nếu dữ liệu đếm có phương sai lớn hơn rất nhiều so với kỳ vọng trung bình (hiện tượng Quá phân tán – Overdispersion), nhà nghiên cứu chuyển từ Poisson sang Hồi quy Nhị thức âm (Negative Binomial).
Nhóm 3: Các phương pháp hồi quy nâng cao trong Kinh tế lượng và Học máy
- Hồi quy dữ liệu bảng (FEM, REM, FGLS, System GMM): Chuyên trị dữ liệu kết hợp không gian và thời gian Y_{it}, kiểm soát hiệu ứng cố định cá thể và xử lý hiện tượng nội sinh động qua ước lượng Arellano-Bond / Blundell-Bond GMM.
- Hồi quy cấu trúc tuyến tính (CB-SEM và PLS-SEM): Kết hợp phân tích nhân tố khẳng định (CFA) và hồi quy đường dẫn đa phương trình để ước lượng đồng thời các biến tiềm ẩn (Latent Constructs) và chuỗi biến trung gian phức tạp.
- Hồi quy điều chuẩn Ridge, Lasso và Elastic Net: Bổ sung thành phần phạt (Penalty term λ) vào hàm mục tiêu OLS để thu hẹp các hệ số hồi quy, giúp xử lý triệt để hiện tượng đa cộng tuyến cực đoan (khi số lượng biến X lên tới hàng trăm biến) và ngăn chặn hiện tượng quá khớp (Overfitting) khi dự báo.
Bảng ma trận tổng hợp đối chuẩn lựa chọn phương pháp hồi quy
Dưới đây là bảng tra cứu giúp nhà nghiên cứu chọn nhanh mô hình hồi quy chuẩn xác:
| Phương pháp hồi quy | Đặc điểm biến phụ thuộc Y | Bối cảnh dữ liệu & Bài toán | Lệnh thực thi trên Stata / SPSS |
|---|---|---|---|
| Linear OLS | Liên tục, phân phối tiệm cận chuẩn | Đánh giá tác động tuyến tính cơ bản | Stata: reg y x1 x2 / SPSS: Linear |
| Logistic / Probit | Nhị phân rời rạc (0 và 1) | Dự báo xác suất vỡ nợ, chọn mua hàng | Stata: logit y x1 x2, or / probit |
| Tobit Regression | Liên tục nhưng bị chặn tại ngưỡng 0 | Chi phí R&D, lượng cổ tức chi trả | Stata: tobit y x1 x2, ll(0) |
| Poisson / NegBin | Số nguyên đếm không âm (0, 1, 2…) | Số bằng sáng chế, số lần khám bệnh | Stata: poisson y x1 x2 / nbreg |
| Quantile Regression | Liên tục có nhiều Outliers / lệch nặng | Phân tích theo từng phân vị thu nhập, rủi ro | Stata: qreg y x1 x2, quantile(0.5) |
| FEM / REM / SGMM | Liên tục trên Dữ liệu bảng (i, t) | Tài chính doanh nghiệp, kinh tế vĩ mô đa quốc gia | Stata: xtreg, fe / xtabond2 |
| Ridge / Lasso | Liên tục với số lượng biến X rất lớn | Dự báo học máy, khử đa cộng tuyến, lọc biến | Stata 16+: lasso linear y x1-x50 |
Quy trình 4 bước chọn phương pháp hồi quy cho luận văn
- Bước 1 – Kiểm tra thang đo biến phụ thuộc Y: Liên tục → OLS/Panel; Nhị phân 0/1 → Logistic/Probit; Số đếm → Poisson/NegBin; Bị chặn tại 0 → Tobit.
- Bước 2 – Kiểm tra bản chất biến số: Khảo sát Likert đa chỉ báo có biến tiềm ẩn → PLS-SEM (SmartPLS) hoặc CB-SEM (AMOS); Chỉ số tài chính thứ cấp → Stata/EViews.
- Bước 3 – Kiểm tra cấu trúc dữ liệu: Dữ liệu 1 thời điểm dùng hồi quy chéo; chuỗi thời gian dùng VAR/VECM/ARDL; dữ liệu bảng dùng FEM/REM/SGMM.
- Bước 4 – Kiểm tra nội sinh: Nếu có hiện tượng nội sinh (Endogeneity), chuyển sang 2SLS (ivregress) hoặc System GMM.
Câu hỏi thường gặp về các phương pháp hồi quy phổ biến (FAQ)
Sự khác biệt thực tế giữa Hồi quy Logistic (Logit) và Hồi quy Probit là gì?
Hai mô hình cho kết quả dự báo và chiều hướng tác động gần như tương đương nhau; điểm khác biệt nằm ở chỗ Logit sử dụng hàm phân phối tích lũy logistic (cho phép diễn giải trực tiếp qua tỷ số chênh Odds Ratio rất trực quan), còn Probit sử dụng hàm phân phối chuẩn tắc (thường dùng trong kinh tế lượng vi mô).
Khi nào nên dùng Hồi quy từng bước (Stepwise Regression)?
Hồi quy Stepwise chỉ nên dùng trong các nghiên cứu mang tính khám phá sàng lọc biến sơ bộ khi chưa có khung lý thuyết rõ ràng; đối với các luận văn kiểm định lý thuyết, bạn nên dùng phương pháp đưa biến vào đồng thời (Enter method) để bảo toàn cấu trúc mô hình lý thuyết.
Hồi quy Ridge và hồi quy Lasso khác nhau ở điểm nào?
Hồi quy Ridge (L2) chỉ thu nhỏ các hệ số hồi quy tiến gần về 0 chứ không triệt tiêu hoàn toàn biến nào; trong khi Hồi quy Lasso (L1) có khả năng ép hệ số của các biến kém quan trọng về đúng bằng 0, giúp thực hiện việc lựa chọn và loại bỏ biến tự động (Feature Selection).
Kết luận và định hướng ứng dụng
Việc nắm vững bức tranh toàn cảnh về Các phương pháp hồi quy phổ biến giúp nhà nghiên cứu chủ động lựa chọn công cụ ước lượng phù hợp với cấu trúc dữ liệu, nâng cao giá trị học thuật và độ tin cậy của công trình nghiên cứu. Để tải về sổ tay tổng hợp cú pháp lệnh Stata/SPSS/R cho toàn bộ các mô hình hồi quy trên, mời quý bạn đọc tham khảo tại NCS Nguyễn Thanh Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!