Kiểm định Hausman tổng quan (Hausman Specification Test) là một kiểm định thống kê kinh điển do Jerry A. Hausman đề xuất năm 1978, được sử dụng rộng rãi trong kinh tế lượng dữ liệu bảng để lựa chọn giữa Mô hình tác động cố định (Fixed Effects Model – FEM) và Mô hình tác động ngẫu nhiên (Random Effects Model – REM), cũng như kiểm tra tính nội sinh của các biến số trong hồi quy biến công cụ. Trọng tâm của kiểm định Hausman là đánh giá xem các hiệu ứng cá thể không quan sát được có tương quan với các biến độc lập giải thích trong mô hình hay không, từ đó giúp nhà nghiên cứu lựa chọn được phương pháp ước lượng không chệch và hiệu quả.
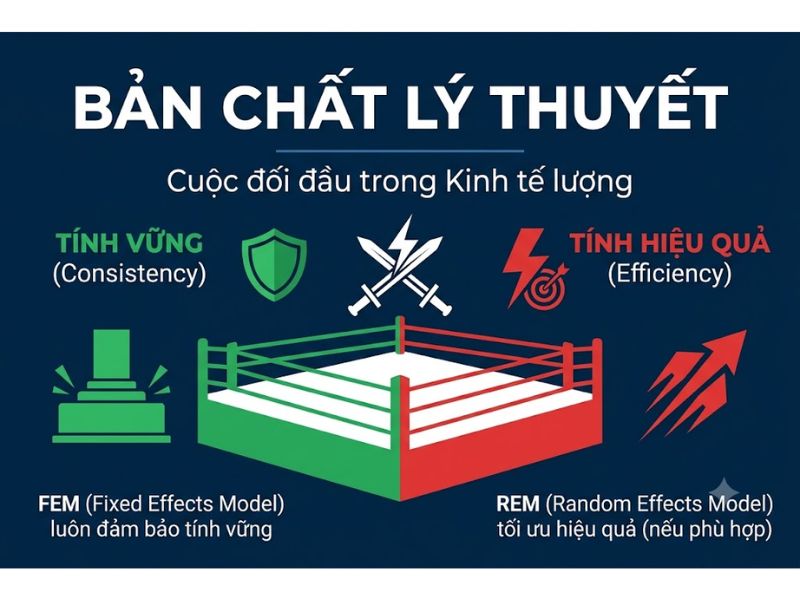
Bản chất lý thuyết: Cuộc đối đầu giữa Tính vững (Consistency) và Tính hiệu quả (Efficiency)
Khi phân tích dữ liệu bảng với phương trình Y_{it} = β₀ + β × X_{it} + u_i + ε_{it}, câu hỏi phương pháp luận lớn đặt ra là mối quan hệ giữa thành phần đặc thù cá thể u_i (như năng lực ban giám đốc, lợi thế thương hiệu riêng của công ty i) và các biến độc lập X_{it}:
- Trường hợp 1: Cov(u_i, X_{it}) = 0 (Không có tương quan): Thành phần đặc thù cá thể hoàn toàn độc lập với các biến giải thích. Khi đó, cả hai ước lượng FEM và REM đều là các ước lượng vững (Consistent – hội tụ về giá trị thực khi mẫu lớn); tuy nhiên ước lượng REM hiệu quả hơn (Efficient) vì nó sử dụng phương pháp bình phương cực tiểu tổng quát (GLS) giúp tiết kiệm bậc tự do và có phương sai sai số chuẩn nhỏ hơn FEM.
- Trường hợp 2: Cov(u_i, X_{it}) ≠ 0 (Có tương quan nội sinh): Thành phần đặc thù cá thể có mối liên hệ chặt chẽ với các biến giải thích (ví dụ: năng lực quản trị u_i ảnh hưởng trực tiếp đến quy mô vốn và đòn bẩy tài chính X_{it}). Trong tình huống này, giả định của REM bị vi phạm nghiêm trọng làm cho ước lượng REM bị chệch và không vững (Inconsistent); trong khi ước lượng FEM vẫn hoàn toàn vững và không chệch nhờ phép biến đổi khử sạch u_i.
“Kiểm định Hausman là vị thẩm phán phân xử giữa hai phẩm chất của ước lượng thống kê: Nếu không có tương quan nội sinh, ta chọn REM để tối ưu hóa độ chính xác; nhưng nếu có tương quan nội sinh, ta bắt buộc phải chọn FEM để bảo toàn sự trung thực của kết quả.”
Cặp giả thuyết thống kê và công thức toán học của kiểm định Hausman
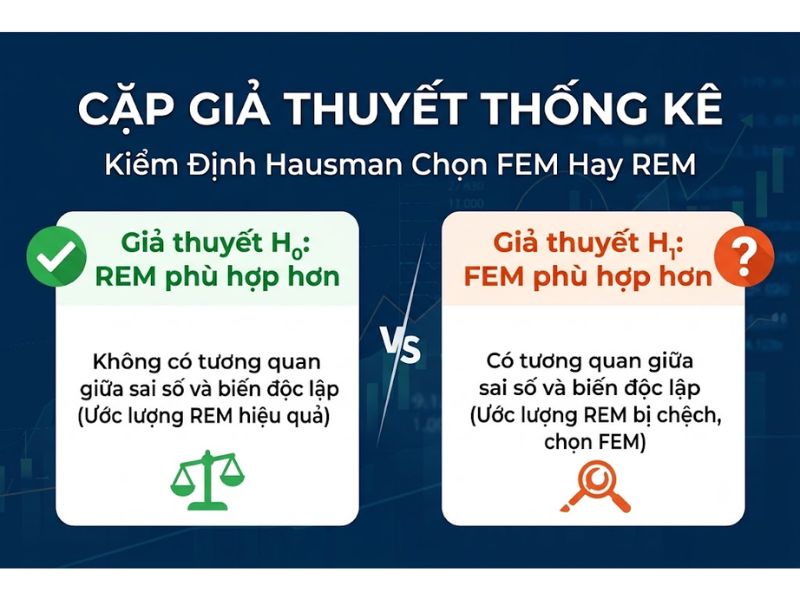
Để phân xử giữa hai trường hợp trên, Kiểm định Hausman tổng quan thiết lập cặp giả thuyết đối lập nhau dựa trên sự chênh lệch giữa vectơ hệ số ước lượng của FEM (β_FE) và REM (β_RE):
- Giả thuyết không (H₀): Cov(u_i, X_{it}) = 0. Sự khác biệt giữa hệ số ước lượng của FEM và REM là không có tính hệ thống (Random Effects là mô hình phù hợp và hiệu quả).
- Giả thuyết đối (H₁): Cov(u_i, X_{it}) ≠ 0. Sự khác biệt giữa hệ số ước lượng của FEM và REM là có tính hệ thống (Fixed Effects là mô hình phù hợp đơn lẻ vì REM đã bị chệch).
Đại lượng thống kê kiểm định Hausman (H) được tính toán theo công thức đại số ma trận:
H = (β_FE – β_RE)’ × [Var(β_FE) – Var(β_RE)]⁻¹ × (β_FE – β_RE)
Trong đó:
- β_FE: Vectơ các hệ số hồi quy ước lượng từ mô hình tác động cố định (FEM).
- β_RE: Vectơ các hệ số hồi quy ước lượng từ mô hình tác động ngẫu nhiên (REM).
- Var(β_FE) và Var(β_RE): Các ma trận hiệp phương sai của các hệ số ước lượng tương ứng.
Dưới giả thuyết không H₀, đại lượng thống kê H tuân theo phân phối Chi-square (χ²) với bậc tự do df = k (trong đó k là số lượng biến độc lập thay đổi theo thời gian trong mô hình).
Quy tắc phán quyết lựa chọn mô hình dựa trên giá trị p-value
Sau khi chạy kiểm định trên phần mềm kinh tế lượng, nhà nghiên cứu đối chiếu giá trị Prob > chi2 (p-value) với mức ý nghĩa thống kê α = 0.05:
- Nếu p-value < 0.05 (Thống kê H lớn hơn giá trị tới hạn): Bác bỏ giả thuyết không H₀, chấp nhận giả thuyết đối H₁. Kết luận: Tồn tại mối tương quan giữa hiệu ứng cá thể u_i và các biến độc lập. Quyết định lựa chọn Mô hình tác động cố định (FEM).
- Nếu p-value ≥ 0.05 (Thống kê H nhỏ hơn giá trị tới hạn): Chưa đủ bằng chứng thống kê để bác bỏ H₀. Kết luận: Không có mối tương quan giữa u_i và các biến độc lập. Quyết định lựa chọn Mô hình tác động ngẫu nhiên (REM).
Bảng tổng hợp quy trình đối chuẩn kiểm định lựa chọn mô hình dữ liệu bảng
Trong một đề tài nghiên cứu hoàn chỉnh, kiểm định Hausman nằm trong chuỗi 3 phép kiểm định lựa chọn mô hình:
| Phép kiểm định | Cặp mô hình đối chiếu | Kết quả p-value < 0.05 | Kết quả p-value ≥ 0.05 |
|---|---|---|---|
| 1. Kiểm định F-test (Chow Test) | Pooled OLS vs FEM | Chọn mô hình FEM | Chọn mô hình Pooled OLS |
| 2. Kiểm định Breusch-Pagan LM | Pooled OLS vs REM | Chọn mô hình REM | Chọn mô hình Pooled OLS |
| 3. Kiểm định Hausman | FEM vs REM | Chọn mô hình FEM | Chọn mô hình REM |
Hướng dẫn thực hành chạy kiểm định Hausman trên phần mềm Stata và EViews
Quy trình thao tác dòng lệnh chuẩn mực trên phần mềm:
1. Thao tác bằng bộ câu lệnh trên Stata
- Khai báo cấu trúc dữ liệu bảng: xtset id year
- Chạy hồi quy mô hình tác động cố định FEM: xtreg Y X1 X2 X3, fe
- Lưu trữ kết quả ước lượng của mô hình FEM vào bộ nhớ dưới tên fe_model: estimates store fe_model
- Chạy hồi quy mô hình tác động ngẫu nhiên REM: xtreg Y X1 X2 X3, re
- Lưu trữ kết quả ước lượng của mô hình REM vào bộ nhớ dưới tên re_model: estimates store re_model
- Thực thi lệnh kiểm định Hausman (lưu ý đặt tên mô hình vững FEM đứng trước, mô hình hiệu quả REM đứng sau): hausman fe_model re_model (hoặc hausman fe_model re_model, sigmamore).
2. Thao tác trên phần mềm EViews
- Mở cửa sổ phương trình và ước lượng mô hình với thiết lập Panel Options → Cross-section: Random.
- Trong cửa sổ kết quả của mô hình Random Effects vừa chạy, vào menu View → Fixed/Random Effects Testing → Correlated Random Effects – Hausman Test.
- Đọc giá trị Chi-Sq. Statistic và Prob. tại dòng Cross-section random ở bảng trên cùng.
Xử lý các sự cố kỹ thuật thường gặp khi chạy kiểm định Hausman
Trong thực tế phân tích dữ liệu, nhà nghiên cứu thường gặp hai vấn đề kỹ thuật đặc biệt:
- Sự cố ma trận hiệu phương sai không xác định dương (V_b – V_B is not positive definite): Khi cỡ mẫu hữu hạn, việc ước lượng phương sai sai số từ hai mô hình riêng biệt có thể khiến thống kê Chi-square của Hausman nhận giá trị âm hoặc xuất hiện cảnh báo trên Stata. Giải pháp khắc phục: Thêm tùy chọn sigmamore hoặc sigmaless vào cuối câu lệnh: hausman fe_model re_model, sigmamore. Tùy chọn này buộc cả hai ma trận hiệp phương sai dùng chung một ước lượng phương sai sai số nhiễu, giải quyết triệt để lỗi ma trận không xác định dương.
- Sự cố kiểm định Hausman không chạy được khi dùng sai số chuẩn vững (Robust / Cluster Standard Errors): Kiểm định Hausman truyền thống đòi hỏi giả định phần dư đồng đều để REM đạt tính hiệu quả tuyệt đối. Nếu dữ liệu có hiện tượng phương sai thay đổi và bạn chạy xtreg…, fe robust, lệnh hausman tiêu chuẩn sẽ báo lỗi từ chối thực thi. Giải pháp khắc phục: Sử dụng Kiểm định Mundlak (1978) hoặc Kiểm định Sargan-Hansen quá nhận dạng thông qua gói lệnh xtoverid trên Stata (cài đặt bằng ssc install xtoverid, chạy xtreg Y X1 X2, re robust rồi gõ lệnh xtoverid).
Câu hỏi thường gặp về kiểm định Hausman tổng quan (FAQ)
Tại sao trong lệnh hausman trên Stata bắt buộc phải viết mô hình FEM trước rồi mới đến REM?
Theo cú pháp chuẩn của Stata hausman name-consistent name-efficient, mô hình luôn vững (FEM) phải đứng ở vị trí tham số ban đầu, còn mô hình hiệu quả dưới H₀ (REM) đứng ở vị trí thứ hai; nếu viết ngược thứ tự sẽ làm công thức trừ ma trận phương sai bị đảo dấu âm.
Ngoài việc chọn FEM hay REM, kiểm định Hausman còn dùng để làm gì khác?
Kiểm định Durbin-Wu-Hausman còn được dùng phổ biến để kiểm tra tính nội sinh của biến giải thích bằng cách so sánh hệ số của hồi quy OLS thông thường với hồi quy bình phương cực tiểu hai giai đoạn (2SLS / IV).
Trong nghiên cứu tài chính doanh nghiệp, kết quả kiểm định Hausman thường nghiêng về mô hình nào?
Trong hầu hết các nghiên cứu tài chính doanh nghiệp, các đặc tính nội tại của công ty thường tương quan mạnh với các quyết định tài chính, do đó kiểm định Hausman đa phần cho kết quả p < 0.05 và ủng hộ việc lựa chọn mô hình FEM.
Kết luận và định hướng ứng dụng
Nắm vững Kiểm định Hausman tổng quan giúp nhà nghiên cứu thiết lập quy trình lựa chọn mô hình kinh tế lượng chặt chẽ, bảo đảm tính khách quan và sức thuyết phục cao khi bảo vệ luận văn hoặc công bố bài báo quốc tế. Để tải về bộ Do-file Stata tích hợp sẵn lệnh kiểm định Hausman, sigmamore và xtoverid tự động, mời quý bạn đọc tham khảo tại giảng viên Nguyễn Thanh Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!