Kiểm định đồng liên kết johansen (Johansen Cointegration Test) là kỹ thuật kinh tế lượng đa biến do Søren Johansen phát triển năm 1988, được sử dụng để xác định số lượng vector đồng liên kết giữa nhiều chuỗi thời gian không dừng tích hợp bậc một I(1), từ đó chứng minh sự tồn tại của mối quan hệ cân bằng dài hạn thực chất giữa các biến số kinh tế vĩ mô. Trong khi việc lấy sai phân bậc một giúp chuỗi thời gian trở nên dừng nhưng lại làm mất đi thông tin dài hạn quý giá, kiểm định Johansen cho phép các nhà kinh tế học vừa duy trì được tính hợp lệ của phân tích thống kê vừa bảo tồn được mối liên kết kinh tế dài hạn giữa các biến số.
Bản chất lý thuyết của hiện tượng Đồng liên kết (Cointegration)
Trong kinh tế lượng chuỗi thời gian, hầu hết các chỉ tiêu kinh tế vĩ mô (như GDP, Cung tiền M2, CPI, Tỷ giá) đều là các chuỗi không dừng (Non-stationary). Nếu hồi quy trực tiếp các chuỗi không dừng này với nhau, chúng ta sẽ rơi vào cái bẫy Hồi quy giả mạo (Spurious Regression) do Granger và Newbold (1974) cảnh báo: Mô hình cho hệ số R² ảo rất cao dù các biến số hoàn toàn độc lập.
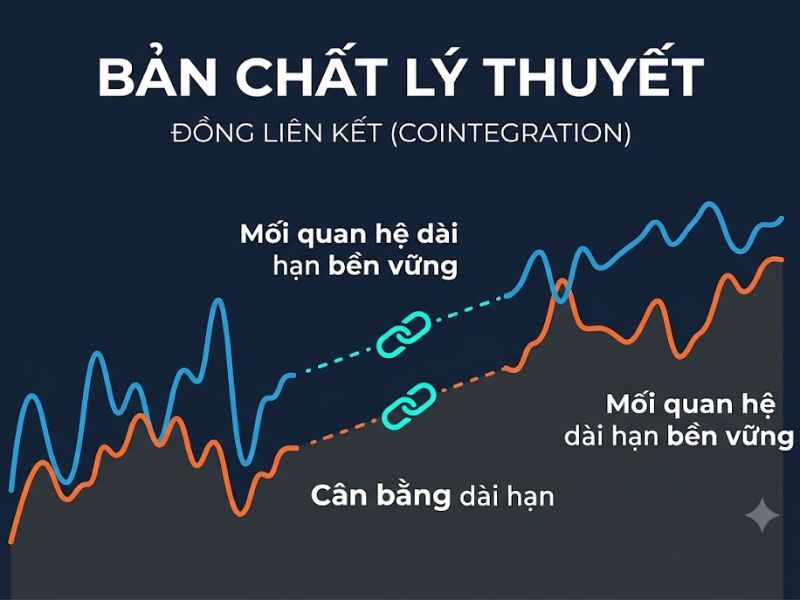
Engle và Granger (1987) đã phát hiện ra hiện tượng quan trọng: Nếu các chuỗi thời gian cùng tích hợp bậc một I(1), và tồn tại một tổ hợp tuyến tính giữa chúng tạo ra chuỗi phần dư dừng I(0), thì các chuỗi đó được gọi là Đồng liên kết (Cointegrated). Điều này chứng minh tồn tại một mối quan hệ cân bằng kinh tế bền vững trong dài hạn kéo các biến số trở về trạng thái ổn định.
“Đồng liên kết giống như một sợi dây xích kinh tế vô hình: Dù các biến số có thể biến động ngẫu nhiên trong ngắn hạn, sợi dây xích dài hạn luôn giữ chúng quay về trạng thái cân bằng.”
Ưu thế của kiểm định Johansen và mô hình VECM
Phương pháp hai bước Engle-Granger chỉ áp dụng cho hai biến đơn lẻ và nhạy cảm với việc chọn biến phụ thuộc. Ngược lại, kiểm định đồng liên kết johansen tiếp cận dựa trên hệ thống Vectơ tự hồi quy (VAR) đa biến với ước lượng hợp lý cực đại (Maximum Likelihood), cho phép xác định chính xác số lượng vector đồng liên kết độc lập giữa nhiều biến số cùng lúc thông qua dạng mô hình Vectơ hiệu chỉnh sai số (VECM):
ΔY_t = μ + Π × Y_{t-1} + Σ [Γ_i × ΔY_{t-i}] + ε_t
Trọng tâm của kiểm định là xác định hạng (Rank – r) của ma trận hệ số dài hạn Π (k × k):
- r = 0: Ma trận Π có hạng bằng 0; không có đồng liên kết. Mô hình phù hợp là VAR trên chuỗi sai phân bậc một I(0).
- r = k: Tất cả các chuỗi vốn đã dừng I(0); ước lượng VAR trên chuỗi gốc.
- 0 < r < k: Tồn tại r vector đồng liên kết dài hạn. Ma trận Π được phân rã thành Π = α × β’, trong đó β là các vector đồng liên kết dài hạn và α là ma trận tốc độ điều chỉnh về trạng thái cân bằng.
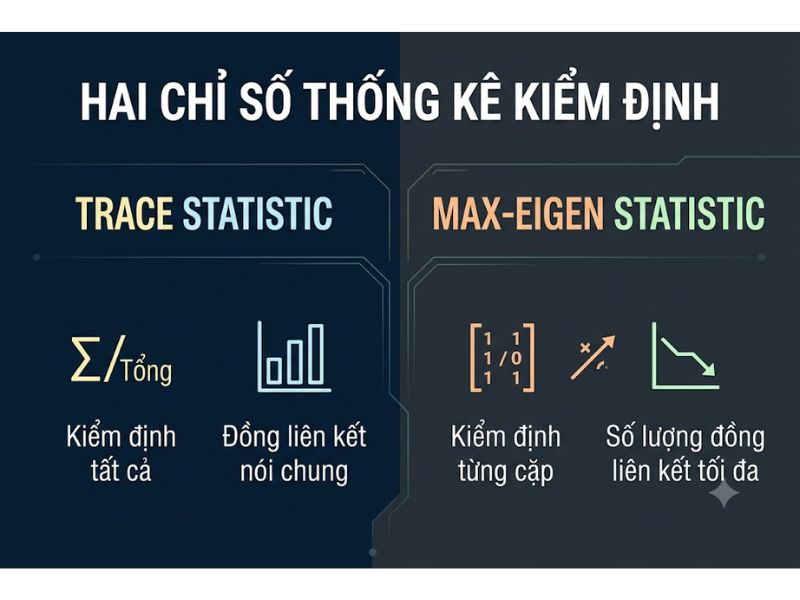
Hai chỉ số thống kê kiểm định: Trace Statistic và Max-Eigen Statistic
Để xác định chính xác hạng r của ma trận Π, Johansen phát triển hai đại lượng thống kê kiểm định giả thuyết:
1. Thống kê Vết (Trace Statistic – λ_trace)
Kiểm định giả thuyết không H₀: Số lượng vector đồng liên kết ≤ r chống lại giả thuyết đối H₁: Số lượng vector đồng liên kết > r. Bắt đầu kiểm định từ r = 0; nếu giá trị Trace Statistic lớn hơn giá trị tới hạn (Critical Value) ở mức 5% (p-value < 0.05), ta bác bỏ H₀ và tiếp tục kiểm định r = 1, r = 2 cho đến khi không bác bỏ được H₀.
2. Thống kê Giá trị riêng lớn (Maximum Eigenvalue Statistic – λ_max)
Kiểm định giả thuyết không H₀: Số lượng vector đồng liên kết = r chống lại giả thuyết đối H₁: Số lượng vector đồng liên kết = r + 1. Thống kê này kiểm tra cụ thể từng bước gia tăng của số lượng vector đồng liên kết.
Trong thực hành, khi có sự mâu thuẫn giữa hai thống kê, Thống kê Vết (Trace Statistic) thường được ưu tiên lựa chọn vì nó có độ mạnh kiểm định ổn định hơn khi dữ liệu có độ lệch hoặc phân phối không chuẩn nhẹ.
Bảng tổng hợp đối chuẩn tiêu chí trong kiểm định đồng liên kết Johansen
Dưới đây là bảng tra cứu các trường hợp kết luận của kiểm định:
| Hạng ma trận (r) | Kết quả kiểm định Trace / Max-Eigen | Bản chất hệ thống kinh tế | Mô hình kinh tế lượng tiếp theo |
|---|---|---|---|
| r = 0 | Không bác bỏ H₀ tại mốc r = 0 | Không có mối liên kết cân bằng dài hạn | Mô hình VAR trên chuỗi sai phân I(0) |
| 0 < r < k | Bác bỏ r = 0, dừng lại ở mốc r cụ thể | Tồn tại r mối quan hệ cân bằng dài hạn thực chất | Mô hình VECM (Vector Error Correction) |
| r = k | Bác bỏ tất cả các mốc r < k | Tất cả các chuỗi đều dừng ở mức gốc I(0) | Mô hình VAR tiêu chuẩn trên dữ liệu gốc |
Quy trình 5 bước thực hành kiểm định Johansen trên phần mềm Stata và EViews
Để hoàn thiện bài toán kiểm định đồng liên kết trong nghiên cứu kinh tế lượng vĩ mô:
- Bước 1: Kiểm tra tính dừng của từng biến số: Sử dụng kiểm định nghiệm đơn vị Augmented Dickey-Fuller (ADF) hoặc Phillips-Perron (PP) để đảm bảo tất cả các biến số đều là chuỗi không dừng và tích hợp cùng bậc một I(1).
- Bước 2: Lựa chọn độ trễ tối ưu cho mô hình VAR: Chạy mô hình VAR ban đầu và căn cứ vào các tiêu chuẩn thông tin AIC, BIC để chọn độ trễ tối ưu p.
- Bước 3: Lựa chọn cấu trúc xu hướng và hệ số chặn: Lựa chọn dạng mô hình phù hợp với bản chất kinh tế của dữ liệu (thường chọn mô hình có hệ số chặn trong phương trình đồng liên kết và có xu hướng tuyến tính trong dữ liệu).
- Bước 4: Chạy kiểm định Johansen:
- Trên Stata: Sử dụng câu lệnh vecrank y x1 x2, lags(p) để xuất bảng Trace Statistic và Max-Eigen Statistic.
- Trên EViews: Mở Group dữ liệu, vào View → Cointegration Test → Johansen System Cointegration Test.
- Bước 5: Ước lượng mô hình Vectơ hiệu chỉnh sai số VECM: Nếu kiểm định khẳng định có đồng liên kết (r ≥ 1), tiến hành ước lượng mô hình VECM bằng lệnh vec y x1 x2, lags(p) rank(r) trên Stata để phân tích mối quan hệ cân bằng dài hạn (hệ số β) và tốc độ điều chỉnh ngắn hạn về cân bằng (hệ số α).
Nghiên cứu tình huống ứng dụng kiểm định Johansen
Một nghiên cứu kinh tế lượng phân tích mối liên hệ dài hạn giữa 3 biến số vĩ mô trong 20 năm: lnM2, lnCPI và lnGDP (đều tích hợp bậc một I(1), trễ p = 4):
- Kết quả kiểm định Johansen (Thống kê Vết):
- Tại mốc r = 0: Trace Statistic = 42.15 > 29.68 (p = 0.0011 < 0.05) → Bác bỏ H₀.
- Tại mốc r = 1: Trace Statistic = 12.40 < 15.41 (p = 0.1340 > 0.05) → Không thể bác bỏ H₀.
- Kết luận: Tồn tại r = 1 vector đồng liên kết dài hạn giữa Cung tiền, Lạm phát và GDP.
- Mô hình VECM: Khi Cung tiền lnM2 tăng 1%, lnCPI tăng 0.42% trong dài hạn. Hệ số hiệu chỉnh sai số ECT mang dấu âm có ý nghĩa (α = -0.215, p = 0.004), chứng minh mỗi quý hệ thống tự triệt tiêu 21.5% độ lệch ngắn hạn để quay về trạng thái cân bằng bền vững.
Câu hỏi thường gặp về kiểm định đồng liên kết johansen (FAQ)
Nếu các biến số có bậc tích hợp khác nhau (ví dụ một biến I(0) và hai biến I(1)) thì có dùng được kiểm định Johansen không?
Không, kiểm định Johansen bắt buộc tất cả các biến số trong hệ thống phải tích hợp cùng bậc I(1); nếu có sự pha trộn giữa I(0) và I(1), bạn bắt buộc phải chuyển sang sử dụng Mô hình Tự hồi quy phân phối trễ ARDL (Autoregressive Distributed Lag) Bounds Testing của Pesaran et al. (2001).
Tại sao hệ số hiệu chỉnh sai số ECT trong mô hình VECM bắt buộc phải mang dấu âm?
Bởi vì dấu âm thể hiện cơ chế phản hồi điều chỉnh đưa hệ thống hội tụ trở lại trạng thái cân bằng dài hạn; nếu hệ số ECT mang dấu dương, hệ thống sẽ phân kỳ bùng nổ và rời xa cân bằng sau mỗi cú sốc ngắn hạn.
Nên chọn độ trễ cho kiểm định Johansen bằng độ trễ của mô hình VAR hay trừ đi 1?
Nếu phần mềm yêu cầu nhập độ trễ cho mô hình sai phân VECM (như Stata), độ trễ trong lệnh VECM thường bằng số trễ của VAR trừ 1; tuy nhiên lệnh vecrank trên Stata cho phép nhập trực tiếp số trễ ban đầu của VAR.
Kết luận và định hướng nghiên cứu
Làm chủ phương pháp kiểm định đồng liên kết johansen là tiêu chuẩn học thuật bắt buộc giúp các nhà nghiên cứu tài chính và kinh tế lượng vĩ mô tự tin phân tích các mối quan hệ cân bằng bền vững, tránh được cạm bẫy hồi quy giả mạo và xuất bản các công trình nghiên cứu đạt chuẩn mực quốc tế cao. Để tải về các bộ dữ liệu mẫu kinh tế vĩ mô và tập lệnh Stata chạy VECM hoàn chỉnh, mời quý bạn đọc tham khảo tại NCS Nguyễn Thanh Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!