Mô hình hồi quy hai biến (Bivariate Regression Model hoặc Simple Linear Regression – Mô hình hồi quy tuyến tính đơn) là cấu trúc mô hình kinh tế lượng cơ bản nghiên cứu mối quan hệ phụ thuộc nhân quả một chiều giữa một biến phụ thuộc liên tục (Y) và một biến độc lập giải thích đơn lẻ (X). Mặc dù trong thực tiễn kinh tế các hiện tượng thường chịu sự chi phối của nhiều yếu tố, hồi quy hai biến vẫn đóng vai trò là viên gạch nền tảng giúp nhà nghiên cứu nắm vững nguyên lý ước lượng bình phương cực tiểu (OLS), kiểm định giả thuyết t-test và giải thích độ co giãn trước khi mở rộng sang các mô hình đa biến phức tạp.
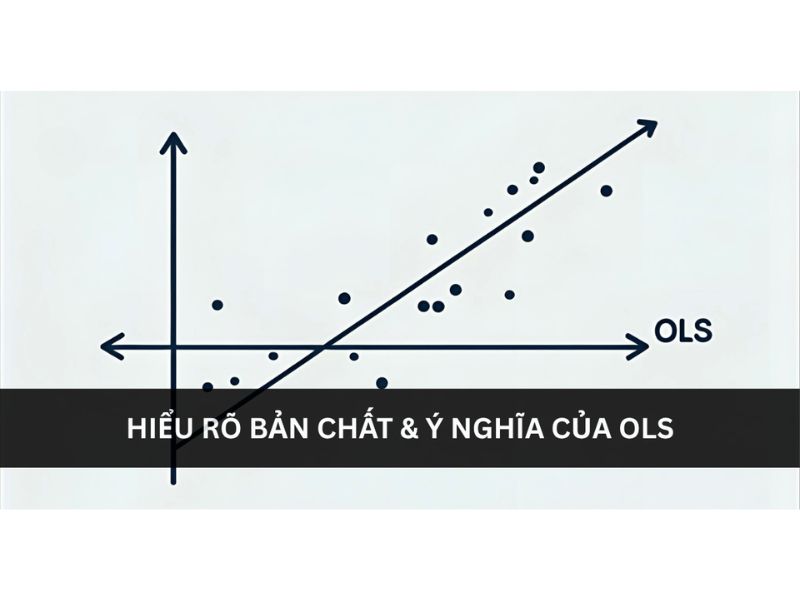
Cấu trúc hàm hồi quy tổng thể (PRF) và hàm hồi quy mẫu (SRF)
Trong lý thuyết kinh tế lượng (Gujarati & Porter, 2009), Mô hình hồi quy hai biến được biểu diễn qua hai cấp độ toán học song hành:
1. Hàm hồi quy tổng thể (Population Regression Function – PRF)
Biểu diễn mối quan hệ thực tế trong toàn bộ tổng thể giữa giá trị kỳ vọng có điều kiện của biến phụ thuộc Y tại mỗi mức giá trị của biến độc lập X:
E(Y | X_i) = β₀ + β₁ × X_i
Do mỗi cá thể thực tế Y_i luôn có sự dao động xung quanh giá trị trung bình kỳ vọng, phương trình tổng thể đầy đủ bao gồm thêm thành phần nhiễu ngẫu nhiên u_i:
Y_i = β₀ + β₁ × X_i + u_i
2. Hàm hồi quy mẫu (Sample Regression Function – SRF)
Vì các tham số tổng thể β₀ và β₁ là các hằng số ẩn không quan sát được trực tiếp, nhà nghiên cứu thu thập một mẫu dữ liệu gồm n cặp quan sát (x_i, y_i) để xây dựng đường hồi quy ước lượng trên mẫu:
ŷ_i = b₀ + b₁ × x_i (hay y_i = b₀ + b₁ × x_i + e_i)
Trong đó:
- ŷ_i: Giá trị dự báo (Fitted value) của biến phụ thuộc cho quan sát thứ i.
- b₀ (Ước lượng của β₀ – Hệ số chặn / Intercept): Giá trị trung bình ước lượng của biến Y khi biến độc lập X nhận giá trị bằng 0.
- b₁ (Ước lượng của β₁ – Hệ số góc / Slope): Đo lường lượng thay đổi trung bình của biến phụ thuộc Y khi biến độc lập X tăng thêm 1 đơn vị đo lường: Δŷ = b₁ × Δx.
- e_i = y_i – ŷ_i (Phần dư mẫu / Residual): Chênh lệch giữa giá trị thực tế quan sát được và giá trị nằm trên đường thẳng hồi quy mẫu.
“Hàm hồi quy tổng thể (PRF) là quy luật khách quan ẩn giấu trong tự nhiên, còn hàm hồi quy mẫu (SRF) là bức chân dung phác họa lại quy luật đó thông qua lăng kính dữ liệu thực nghiệm của nhà nghiên cứu.”
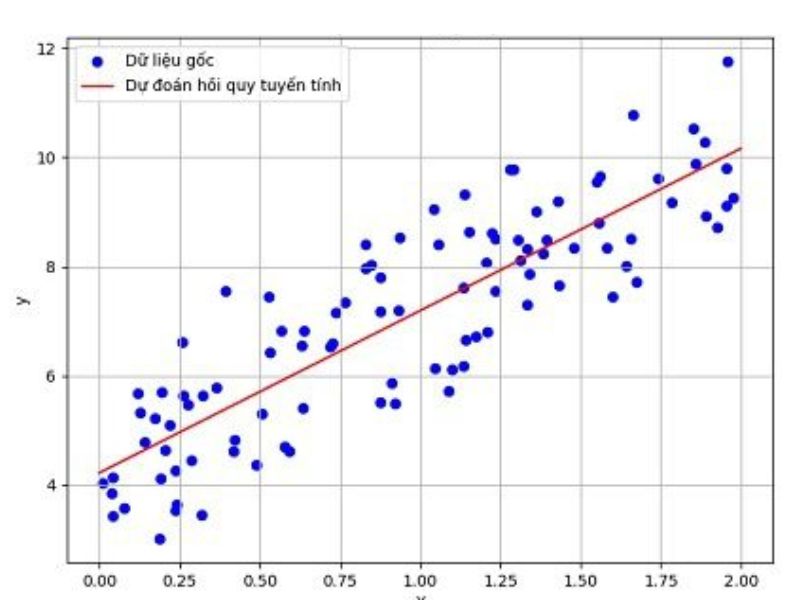
Công thức toán học tính hệ số b₀ và b₁ theo phương pháp OLS
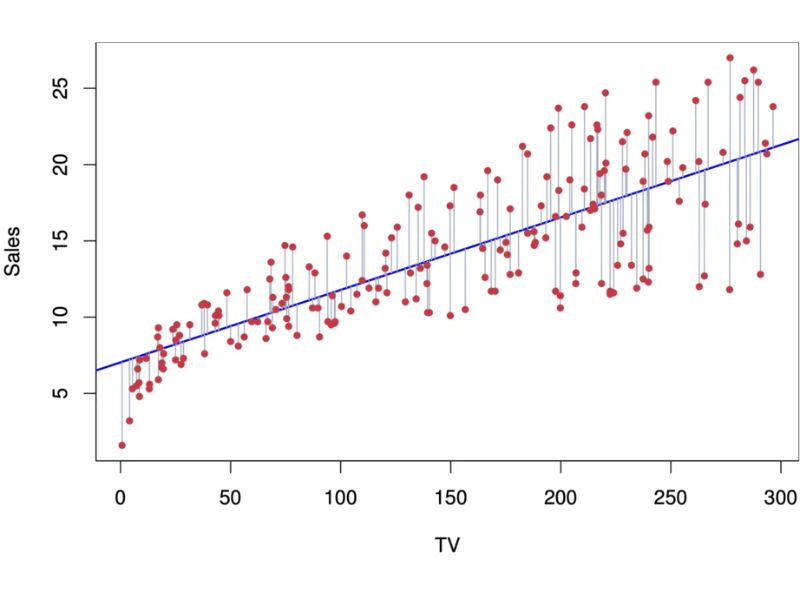
Phương pháp Bình phương cực tiểu thông thường (OLS) xác định cặp hệ số (b₀, b₁) sao cho tổng bình phương các khoảng cách thẳng đứng từ các điểm dữ liệu thực tế đến đường thẳng hồi quy đạt giá trị cực tiểu: RSS = Σ (e_i)² = Σ (y_i – b₀ – b₁×x_i)² → Min. Lấy đạo hàm riêng bậc một theo b₀ và b₁ rồi cho bằng 0, ta thu được hệ phương trình chuẩn và công thức nghiệm tường minh:
- Công thức tính hệ số góc b₁:
b₁ = Cov(x, y) / Var(x) = Σ [(x_i – x̄) × (y_i – ȳ)] / Σ (x_i – x̄)²
Hoặc tính thông qua hệ số tương quan Pearson r: b₁ = r × (s_y / s_x) (với s_y và s_x là độ lệch chuẩn của Y và X). Công thức này khẳng định hệ số góc b₁ và hệ số tương quan r luôn luôn mang cùng dấu âm (-) hoặc cùng dấu dương (+). - Công thức tính hệ số chặn b₀:
b₀ = ȳ – b₁ × x̄
Phương trình này chỉ ra một tính chất hình học rất đẹp của đường hồi quy OLS: Đường thẳng hồi quy mẫu luôn luôn đi qua điểm trung tâm trọng lực của dữ liệu (x̄, ȳ).
Phân tích phương sai (ANOVA) và Hệ số xác định R² trong hồi quy hai biến
Để đánh giá xem đường thẳng hồi quy hai biến khớp với dữ liệu thực tế ở mức độ nào, tổng biến thiên của biến phụ thuộc Y (TSS) được phân rã thành 2 phần:
TSS = ESS + RSS
- TSS (Total Sum of Squares) = Σ (y_i – ȳ)²: Tổng bình phương độ lệch toàn bộ của Y so với trung bình mẫu.
- ESS (Explained Sum of Squares) = Σ (ŷ_i – ȳ)²: Tổng bình phương phần biến thiên được giải thích bởi biến độc lập X thông qua đường hồi quy.
- RSS (Residual Sum of Squares) = Σ (e_i)²: Tổng bình phương phần dư chưa giải thích được.
- Hệ số xác định R² (R-squared): R² = ESS / TSS = 1 – (RSS / TSS). Đặc biệt, trong Mô hình hồi quy hai biến, hệ số xác định R² bằng đúng bình phương của hệ số tương quan tuyến tính đơn Pearson r: R² = (r)².
3 dạng hàm biến đổi logarit phổ biến trong mô hình hồi quy hai biến
Bằng cách kết hợp phép lấy logarit tự nhiên (ln), hồi quy hai biến mở rộng khả năng phân tích sang các mối quan hệ độ co giãn kinh tế:
| Tên dạng mô hình | Phương trình toán học | Ý nghĩa kinh tế của hệ số góc β₁ | Ví dụ ứng dụng kinh điển |
|---|---|---|---|
| 1. Tuyến tính gốc (Lin – Lin) | Y = β₀ + β₁ × X + u | Khi X tăng 1 đơn vị, Y thay đổi trung bình β₁ đơn vị | Hàm tiêu dùng Keynes: Thu nhập và Chi tiêu (triệu đồng) |
| 2. Kép Logarit (Log – Log) | ln(Y) = β₀ + β₁ × ln(X) + u | Khi X tăng 1%, Y thay đổi trung bình β₁ % (Hệ số co giãn không đổi) | Độ co giãn của cầu hàng hóa theo giá bán |
| 3. Bán Logarit (Log – Lin) | ln(Y) = β₀ + β₁ × X + u | Khi X tăng 1 đơn vị, Y thay đổi trung bình (β₁ × 100) % | Phương trình Mincer: Số năm đi học (X) và Tiền lương ln(Y) |
| 4. Bán Logarit (Lin – Log) | Y = β₀ + β₁ × ln(X) + u | Khi X tăng 1%, Y thay đổi trung bình (β₁ / 100) đơn vị | Đường cong Engel: Tỷ trọng chi tiêu thực phẩm và ln(Thu nhập) |
Nghiên cứu tình huống tính toán mô hình hồi quy hai biến và hạn chế OVB
Khảo sát Chi phí quảng cáo (X, triệu đồng) và Doanh thu (Y, triệu đồng) qua 12 cửa hàng có: x̄ = 20; ȳ = 150; Σ(x_i – x̄)(y_i – ȳ) = 1.200; Σ(x_i – x̄)² = 200; R² = 0.72:
- Hệ số góc: b₁ = 1.200 / 200 = 6.0. Hệ số chặn: b₀ = 150 – (6.0 × 20) = 30.0.
- Phương trình hồi quy mẫu: Ŷ = 30.0 + 6.0 × X. Khi X = 0, doanh thu cơ sở đạt 30 triệu đồng; khi quảng cáo tăng 1 triệu đồng, doanh thu tăng trung bình 6.0 triệu đồng. Nếu chi quảng cáo X = 25 triệu đồng, doanh thu dự báo đạt Ŷ = 30 + 6 × 25 = 180 triệu đồng.
- Lưu ý về chệch bỏ sót biến (Omitted Variable Bias – OVB): Nếu bỏ sót các biến quan trọng có tương quan với X (như Giá bán, Vị trí cửa hàng), hệ số b₁ trong hồi quy hai biến sẽ bị chệch. Khi đó, nhà nghiên cứu cần mở rộng sang mô hình hồi quy đa biến để kiểm soát các nhân tố đồng thời.
Câu hỏi thường gặp về mô hình hồi quy hai biến (FAQ)
Trong hồi quy hai biến, kiểm định t-test của hệ số góc b₁ và kiểm định F-test của bảng ANOVA có khác nhau không?
Trong mô hình hồi quy hai biến (chỉ có 1 biến độc lập X), kiểm định t-test và kiểm định F-test hoàn toàn tương đương nhau về mặt toán học với đẳng thức F = t² và cho ra cùng một giá trị p-value giống hệt nhau.
Phân tích hồi quy hai biến khác gì so với phân tích tương quan Pearson hai biến?
Tương quan Pearson có tính đối xứng hai chiều (r_XY = r_YX) và chỉ đo độ gắn kết mà không phân biệt biến nào là nguyên nhân; ngược lại, hồi quy hai biến có tính bất đối xứng một chiều (hồi quy Y theo X khác hoàn toàn hồi quy X theo Y), xác lập rõ X là nguyên nhân dự báo cho kết quả Y.
Hồi quy hai biến có bao giờ gặp hiện tượng đa cộng tuyến (Multicollinearity) không?
Không bao giờ; hiện tượng đa cộng tuyến là sự tương quan giữa các biến độc lập với nhau, mà trong mô hình hồi quy hai biến chỉ có đúng một biến độc lập X đơn lẻ nên hệ số VIF luôn bằng đúng 1.000.
Kết luận và định hướng ứng dụng
Nắm vững nguyên lý của Mô hình hồi quy hai biến giúp người học xây dựng tư duy kinh tế lượng bài bản, hiểu rõ bản chất hình học của phương pháp OLS và đọc hiểu chính xác các dạng hàm độ co giãn kinh tế. Để tải về file Excel tự động tính toán phương trình hồi quy hai biến và vẽ biểu đồ đường thẳng khớp dữ liệu, mời quý bạn đọc tham khảo tại thầy Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!