Tóm tắt
Nghiên cứu này nhằm xác định và kiểm định các yếu tố tác động đến chuyển đối số thành công của các doanh nghiệp vừa và nhỏ trên địa bàn tỉnh Bình Dương (cũ). Để đạt được mục tiêu nghiên cứu nhóm tác giả sử dụng phương pháp thực nghiệm khảo sát trên 207 mẫu là các nhân viên, cán bộ phòng ban và quản lý tại các doanh nghiệp vừa và nhỏ trên địa bàn Bình Dương (Cũ) và sử dụng các phương pháp thống kê mô tả, kiểm định thang đo bằng Cronbach’s Anpha, phân tích nhân tố khám phá(CFA), hồi quy tuyến tính bội nhằm xác định cụ thể mức độ ảnh hưởng của 6 yếu tố: Nhận thức dễ sử dụng (β = 0,394), Văn hóa doanh nghiệp (β = 0,209), Chiến lược kinh doanh số (β = 0,182), Lãnh đạo (β = 0,163), Năng lực nhân viên (β = 0,131) và Nền tảng công nghệ (β = 0,116) vào chuyển đổi số thành công trong doanh nghiệp. Trong đó có những đóng góp về mặt lý thuyết như nhận thức dễ sử dụng các công nghệ mới tác động mạnh mẽ vào chuyển đổi số thành công ngoài ra sự tác động tích cực đến từ phía đội ngũ lãnh đạo, văn hoá công ty, góp phần tạo điều kiện cho nhân viên, tạo động lực thúc đẩy để hoàn thành mục tiêu chuyển đổi số chung của doanh nghiệp.
Từ khóa: Chuyển đổi số, chuyển đổi số trong doanh nghiệp vừa và nhỏ(SMEs), chuyển đổi số thành công, quản trị chuyển đổi số, quản trị doanh nghiệp vừa và nhỏ.
Nghiên cứu sử dụng phương pháp phân tích định lượng. Độ tin cậy của thang đo được kiểm định bằng Cronbach’s Alpha (α ≥ 0,6) và hệ số tương quan biến–tổng ≥ 0,3 (Nunnally & Bernstein, 1994; Hair et al., 2019). Tiếp theo, phân tích nhân tố khám phá (EFA) được thực hiện với điều kiện KMO > 0,5, Bartlett’s Test có ý nghĩa (Sig. ≤ 0,05), eigenvalue > 1 và hệ số tải nhân tố ≥ 0,5.
Sau đó, hồi quy tuyến tính đa biến (OLS) được sử dụng để đánh giá tác động của các yếu tố đến chuyển đổi số. Mức độ phù hợp của mô hình được kiểm định thông qua Adjusted R², kiểm định F và kiểm định t. Các giả định hồi quy được kiểm tra bằng VIF (<10) và thống kê Durbin–Watson (1,5–2,5). Ngoài ra, kiểm định T-test và ANOVA được sử dụng để phân tích sự khác biệt giữa các nhóm đặc điểm mẫu.
Nhận thức dễ sử dụng: Kết quả cho thấy yếu tố nhận thức dễ sử dụng có giá trị trung bình từ 3,97–4,21. Doanh nghiệp cần cung cấp hướng dẫn sử dụng các hệ thống công nghệ với giao diện thân thiện, đồng thời thiết lập bộ phận hỗ trợ và tổ chức các chương trình đào tạo nhằm giúp nhân viên tự tin khai thác các chức năng của phần mềm, từ đó nâng cao hiệu quả làm việc và thúc đẩy chuyển đổi số.
Văn hóa doanh nghiệp: Yếu tố văn hóa doanh nghiệp có giá trị trung bình từ 3,99–4,18. Doanh nghiệp cần xây dựng môi trường làm việc hợp tác thông qua các nền tảng giao tiếp nội bộ, đồng thời khuyến khích chia sẻ, hỗ trợ lẫn nhau và ban hành các chính sách khích lệ nhân viên tham gia vào quá trình chuyển đổi số.
Chiến lược kinh doanh số: Giá trị trung bình của yếu tố này dao động từ 3,86–4,17. Doanh nghiệp cần tích hợp mục tiêu chuyển đổi số vào chiến lược kinh doanh tổng thể, xây dựng lộ trình triển khai cụ thể và phát triển hệ thống cơ sở dữ liệu phục vụ hoạt động kinh doanh trên nền tảng số.
Lãnh đạo: Yếu tố lãnh đạo đạt giá trị trung bình từ 4,08–4,25. Lãnh đạo cần thể hiện cam kết mạnh mẽ đối với chuyển đổi số thông qua việc hỗ trợ các sáng kiến ứng dụng công nghệ, thúc đẩy số hóa quy trình quản lý và khuyến khích nhân viên nâng cao năng lực công nghệ.
Năng lực nhân viên: Yếu tố này có giá trị trung bình từ 4,02–4,34. Doanh nghiệp cần triển khai các chương trình đào tạo nhằm nâng cao kỹ năng công nghệ cho nhân viên, đồng thời khuyến khích thái độ tích cực và khả năng thích ứng với các công nghệ mới trong công việc.
Nền tảng công nghệ: Giá trị trung bình của yếu tố này dao động từ 3,00–4,14. Doanh nghiệp cần đầu tư vào hạ tầng công nghệ, bao gồm website, hệ thống quản trị nội bộ, điện toán đám mây và các thiết bị hỗ trợ, nhằm nâng cao hiệu quả quản lý và phát triển hoạt động kinh doanh số.
Successful Digital Transformation in Small and Medium–Sized Enterprises:
A Study in Binh Duong Province
Abstract
This study aims to identify and examine the factors influencing successful digital transformation among small and medium-sized enterprises (SMEs) in Binh Duong Province. To achieve this objective, the authors employed an empirical survey method with a sample of 207 respondents, including employees, departmental officers, and managers working in SMEs located in Binh Duong (former administrative boundaries). Descriptive statistical techniques, reliability testing using Cronbach’s Alpha, exploratory factor analysis (EFA), and multiple linear regression were applied to determine the extent to which six factors affect digital transformation success: perceived ease of use (β = 0.394), organizational culture (β = 0.209), digital business strategy (β = 0.182), leadership (β = 0.163), employee capability (β = 0.131), and technological infrastructure (β = 0.116). The study contributes theoretically by highlighting that the perceived ease of adopting new technologies exerts the strongest impact on successful digital transformation. Additionally, positive influences from leadership and organizational culture create favorable conditions and motivation for employees, thereby facilitating the achievement of the enterprise’s overall digital transformation goals.
Keywords: Digital transformation, Digital transformation in SMEs, Digital transformation management, SME management, Successful digital transformation.
- Giới thiệu
Tương lai của Việt Nam đang được định hình bởi một vài xu thế lớn. Dân số đang già đi nhanh chóng, thương mại toàn cầu đang suy giảm, trong khi đó suy thoái môi trường, các vấn đề biến đổi khí hậu và tự động hóa ngày gia tăng (Worldbank, 2021). Theo Nghị quyết số 52-NQ/TW ngày 27/9/2019 của Bộ Chính trị về một số chủ trương, các chính sách chủ động tham gia cuộc Cách mạng công nghiệp lần thứ tư – phấn đấu đến năm 2030 đưa Việt Nam hoàn thành xây dựng chính phủ số, kinh tế số đạt khoảng 30% GDP và đứng trong nhóm 50 quốc gia đứng đầu thế giới, xếp thứ 3 trong khu vực ASEAN về Chính phủ điện tử và phát triển kinh tế số (Ban Chấp hành Trung ương Đảng Cộng sản Việt Nam, 2019). Các doanh nghiệp tại Việt Nam đã bắt đầu nhận thức và ứng dụng các công nghệ số vào các khâu như: quản trị nội bộ, mua hàng, logistics, sản xuất, marketing, bán hàng và thanh toán. 98% doanh nghiệp kỳ vọng chuyển đổi số sẽ giúp thay đổi trong hoạt động sản xuất và kinh doanh. Đặc biệt là trong vấn đề tiết kiệm chi phí, giảm các hồ sơ, giấy tờ và đồng thời làm tăng giá trị sản phẩm, nâng cao chất lượng sản phẩm và dịch vụ (Phòng Thương mại và Công nghiệp Việt Nam[VCCI], 2020).
Theo thống kê 2023, tỉnh Bình Dương có khoảng 65.000 doanh nghiệp, 97% trong số đó là doanh nghiệp vừa và nhỏ. 45.000 doanh nghiệp hiện đã và đang sử dụng các nền tảng số và có hơn 13.000 doanh nghiệp với gần 56.000 lao động cung cấp, kinh doanh điện, điện tử công nghệ thông tin và công nghệ số đang hoạt động (Báo Đảng Cộng Sản Việt Nam, 2023). Tuy nhiên, Bình Dương chỉ có 10,3% số doanh nghiệp tham gia chuyển đổi số với mục tiêu đến năm 2025 là 50% số doanh nghiệp trên địa bàn tham gia chuyển đổi số (Dương Chí Tưởng, 2024). Vì vậy, việc nghiên cứu riêng về chuyển đổi số thành công cho doanh nghiệp vừa và nhỏ tại Bình Dương là cần thiết nhằm cung cấp những hàm ý quản trị, hỗ trợ các hoạt động chuyển đổi số trong các doanh nghiệp vừa và nhỏ trên địa bàn Bình Dương nói riêng cũng như tại Việt Nam nói chung. Nghiên cứu này được thực hiện nhằm trả lời 3 câu hỏi:
- Những yếu tố nào tác động đến thành công trong hoạt động chuyển đổi số của doanh nghiệp vừa và nhỏ trên địa bàn tỉnh Bình Dương?
- Mức độ tác động của các yếu tố này đến chuyển đổi số thành công như thế nào?
- Có những hàm ý quản trị nào cho hoạt động chuyển đổi số tại các doanh nghiệp vừa và nhỏ?
Nghiên cứu này nhóm tác giả sử dụng phương pháp thực nghiệm khảo sát trên 207 mẫu là các nhân viên, cán bộ phòng ban và quản lý tại các doanh nghiệp vừa và nhỏ trên địa bàn Bình Dương (Cũ) nhằm xác định cụ thể mức độ ảnh hưởng của 6 yếu tố vào chuyển đổi số thành công trong doanh nghiệp. Trong đó có những đóng góp về mặt lý thuyết và cung cấp hàm ý quản trị cho hoạt động chuyển đổi số thành công trong doanh nghiệp vừa và nhỏ.
2. Cơ sở lý thuyết và mô hình nghiên cứu
Chuyển đổi số đề cập đến những thay đổi liên quan đến việc áp dụng công nghệ kỹ thuật số trong mọi khía cạnh của xã hội loài người (Baker và Mark, 2014). Chuyển đổi số không chỉ đơn thuần là ứng dụng công nghệ mà là một sự chuyển đổi toàn diện về cách tiếp cận quản lý và vận hành của tổ chức trong kỷ nguyên số (Matt và cộng sự, 2015). Quan điểm liên quan đến thị trường và xã hội thì chuyển đổi số là một quá trình hoàn chỉnh áp dụng số hóa và ứng dụng số hóa nhưng ở cấp độ cao hơn số hóa. Chuyển đổi số mô tả những chuyển đổi vô cùng lớn ở quy mô doanh nghiệp hay thậm chí là thị trường, xã hội (Khan, Shahytin, 2017). Ở một góc nhìn khác chuyển đổi số liên quan đến việc sử dụng các công nghệ kỹ thuật số mới, chẳng hạn như công nghệ di động, trí tuệ nhân tạo, đám mây, chuỗi khối và Internet vạn vật (IoT), để nâng cao trải nghiệm của khách hàng, hợp lý hóa hoạt động hoặc tạo ra các mô hình kinh doanh mới (Warner và Wäger,2019).
2.2 Các giai đoạn của chuyển đổi số
Hành trình chuyển đổi số được Matzler và cộng sự phát triển năm 2016 gồm 3 bước Số hóa qui trình (Digitalisation), Số hóa dữ liệu (Digitization) và công nghệ thông tin (Information Technology). Mỗi bước đều phụ thuộc lẫn nhau: không có số hóa dữ liệu thì không thể tiến hành số hóa quy trình, và không số hóa quy trình thì không thể thực hiện chuyển đổi số.
Hình 1. Các giai đoạn của chuyển đổi số
Nguồn: Matzler và cộng sự (2016).
Theo Nghị định 80/2021/NĐ-CP, doanh nghiệp nhỏ và vừa được phân loại dựa trên số lao động tham gia bảo hiểm xã hội, tổng doanh thu và tổng nguồn vốn. Doanh nghiệp siêu nhỏ có tối đa 10 lao động; doanh nghiệp nhỏ có tối đa 100 lao động trong lĩnh vực sản xuất hoặc 50 lao động trong lĩnh vực thương mại – dịch vụ; trong khi doanh nghiệp vừa có tối đa 200 lao động trong lĩnh vực sản xuất và 100 lao động trong lĩnh vực thương mại – dịch vụ, đi kèm với đó là các tiêu chí về tổng doanh thu và nguồn vốn kinh doanh. Trong nghiên cứu này, doanh nghiệp nhỏ và vừa được hiểu theo tiêu chí trên, với tối đa 200 lao động đối với các lĩnh vực sản xuất và tối đa 100 lao động đối với lĩnh vực thương mại – dịch vụ.
Mô hình Chấp nhận Công nghệ (Technology Acceptance Model – TAM) của Davis (1989) là nền tảng lý thuyết phổ biến trong các nghiên cứu về tiếp nhận công nghệ, cho rằng Nhận thức về tính hữu ích (PU) và Nhận thức về tính dễ sử dụng (PEOU) có ảnh hưởng trực tiếp đến ý định sử dụng. Dựa trên nền tảng này, Zhu và cộng sự (2006) đã phát triển mô hình tiếp nhận đổi mới công nghệ dành cho doanh nghiệp nhỏ và vừa, mô tả ba giai đoạn gồm khởi đầu, áp dụng và sử dụng thường xuyên. Mô hình này nhấn mạnh vai trò của bối cảnh công nghệ, tổ chức và môi trường như những tiền đề quan trọng thúc đẩy sự tiếp nhận công nghệ.
Nhiều nghiên cứu tiếp theo, bao gồm của Zhu, Kraemer và Xu (2006), Oliveira và Martins (2009), Low, Chen và Wu (2011), Yoon và George (2013), cũng như Tarute và cộng sự (2018), tiếp tục mở rộng hiểu biết về sự tương thích và tích hợp công nghệ mới trong hoạt động kinh doanh. Các nghiên cứu này tập trung phân tích ảnh hưởng của vai trò lãnh đạo, quy mô doanh nghiệp và áp lực cạnh tranh đối với quyết định áp dụng công nghệ, qua đó cung cấp các gợi ý chiến lược giúp doanh nghiệp tối ưu hóa quá trình đổi mới công nghệ.
Ở góc độ quản trị, Rachinger và cộng sự (2018) cho rằng trong quá trình chuyển đổi số, doanh nghiệp cần tận dụng cơ hội số để đổi mới mô hình kinh doanh, tạo nền tảng cho tăng trưởng bền vững và duy trì lợi thế cạnh tranh. Đồng thời, các doanh nghiệp nhỏ và vừa thường cần sự hỗ trợ từ nhiều bên liên quan, bao gồm chuyên gia tư vấn và chính phủ, nhằm nâng cao khả năng chuyển đổi số và nhận thức về lợi ích của quá trình này (Pelletier & Cloutier, 2019).
Tại Việt Nam, Chử Bá Quyết (2021) chỉ ra ba nhóm yếu tố ảnh hưởng đến thành công của chuyển đổi số: (i) yếu tố công nghệ (T) như số hóa quy trình, an toàn bảo mật và mức độ sẵn có của dữ liệu; (ii) yếu tố tổ chức (O) bao gồm chiến lược, nguồn nhân lực, cơ cấu và quy trình hoạt động; và (iii) yếu tố môi trường (E), gồm hành vi khách hàng, dịch vụ hỗ trợ và chính sách của chính phủ. Tương tự, Nguyễn Thị Kim Ánh (2022) xác định các yếu tố tác động đến khả năng chuyển đổi số của doanh nghiệp bao gồm lãnh đạo, chiến lược kinh doanh số, năng lực nhân viên, văn hóa tổ chức, nền tảng công nghệ, áp lực cạnh tranh, cùng với quy mô, lĩnh vực hoạt động và loại hình sở hữu.
Trong nghiên cứu sau đó, Nguyễn Giác Trí (2023) đã điều chỉnh mô hình bằng cách loại bỏ biến “loại hình sở hữu” nhằm phù hợp hơn khi áp dụng cho bối cảnh doanh nghiệp nhỏ và vừa bao gồm sáu nhóm yếu tố chính: (i) lãnh đạo, (ii) chiến lược kinh doanh số, (iii) năng lực nhân viên, (iv) văn hóa doanh nghiệp, (v) nền tảng công nghệ và (vi) áp lực cạnh tranh. Bên cạnh đó, hai biến đặc điểm doanh nghiệp gồm quy mô và lĩnh vực hoạt động được xem là các biến điều tiết có khả năng làm thay đổi mức độ tác động của các yếu tố trên đối với kết quả chuyển đổi số.
2.5 Mô hình nghiên cứu và các giả thiết
Trên cơ sở những lý thuyết và các nghiên cứu đã được công bố trên các tạp chí khoa học trong và ngoài nước về chuyển đổi số, nghiên cứu này tiến hành hệ thống lại và trình bày các khái niệm, các thành phần và ý nghĩa của hoạt động chuyển đổi số. Từ đó đề xuất các giả thiết nghiên cứu sau:
Năng lực nhân viên (NL)
Năng lực của nhân viên quyết định mức độ sẵn sàng tiếp nhận và vận hành các công nghệ mới, đồng thời hỗ trợ cải tiến quy trình và đổi mới mô hình kinh doanh (Bharadwaj et al., 2013; Kohli & Melville, 2019). Các nghiên cứu trước cho thấy năng lực nhân sự là yếu tố then chốt thúc đẩy chuyển đổi số (Chử Bá Quyết, 2021).
H1: Năng lực nhân viên ảnh hưởng tích cực đến quyết định thực hiện chuyển đổi số.
Động lực của nhà quản lý (DL)
Động lực và nhận thức công nghệ của lãnh đạo giữ vai trò quan trọng trong định hướng chiến lược và triển khai chuyển đổi số (Chatterjee et al., 2017; Nguyễn Thị Kim Ánh, 2022). Lãnh đạo có tư duy số sẽ thúc đẩy mạnh mẽ tiến trình chuyển đổi của doanh nghiệp.
H2: Động lực của nhà quản lý ảnh hưởng tích cực đến quyết định thực hiện chuyển đổi số.
Mục tiêu của doanh nghiệp (MT)
Mục tiêu chiến lược và định hướng tăng trưởng của doanh nghiệp là động lực thúc đẩy chuyển đổi số nhằm thích ứng cạnh tranh và tạo ra mô hình kinh doanh mới (Rachinger et al., 2019).
H3: Mục tiêu chiến lược ảnh hưởng tích cực đến quyết định thực hiện chuyển đổi số.
Văn hóa doanh nghiệp (VH)
Văn hóa tổ chức định hình thái độ và hành vi của nhân sự, do đó tác động trực tiếp đến khả năng triển khai thành công các dự án số hóa (Cardoso, 2023).
H4: Văn hóa doanh nghiệp ảnh hưởng tích cực đến quyết định thực hiện chuyển đổi số.
Cơ sở hạ tầng (HT)
Hạ tầng công nghệ số vững chắc hỗ trợ doanh nghiệp triển khai hiệu quả các sáng kiến chuyển đổi số và cải thiện hiệu suất hoạt động.
H5: Cơ sở hạ tầng ảnh hưởng tích cực đến quyết định thực hiện chuyển đổi số.
Nhận thức dễ sử dụng (SD)
Tính đơn giản và dễ sử dụng của công nghệ là yếu tố quan trọng thúc đẩy việc chấp nhận và áp dụng các giải pháp chuyển đổi số trong doanh nghiệp.
H6: Nhận thức dễ sử dụng ảnh hưởng tích cực đến quyết định thực hiện chuyển đổi số.
Các thang đo sử dụng trong nghiên cứu được kế thừa từ các nghiên cứu trước đây với sự điều chỉnh và bổ sung biến quan sát cho phù hợp với điều kiện thực tế của doanh nghiệp.
3. Phương pháp nghiên cứu
3.1 Quy trình nghiên cứu
Bắt đầu bằng cơ sở lý thuyết và kết thúc bằng trình bày báo cáo nghiên cứu, quy trình nghiên cứu được thể hiện chi tiết trong sơ đồ
Hình 2. Sơ đồ quy trình nghiên cứu
Nguồn: nhóm tác giả tổng hợp
3.2 Xây dựng thang đo và bảng câu hỏi
Các thang đo sử dụng trong nghiên cứu được kế thừa từ các công trình trước đó và được điều chỉnh thông qua thảo luận với các chuyên gia và nhà quản lý để đảm bảo mức độ phù hợp với bối cảnh của doanh nghiệp nhỏ và vừa tại tỉnh Bình Dương. Quy trình hiệu chỉnh tập trung vào việc rà soát nội dung, bổ sung các biến quan sát cần thiết và điều chỉnh ngôn ngữ để đảm bảo tính dễ hiểu, tính đại diện và khả năng áp dụng trong điều kiện thực tiễn tại Việt Nam.
Tất cả các biến quan sát đều được đo lường bằng thang đo Likert 5 mức độ (Likert, 1932), trong đó:
- Mức 1: Hoàn toàn không đồng ý 1
- Mức 2: Không đồng ý 2
- Mức 3: Trung lập 3
- Mức 4: Đồng ý 4
- Mức 5: Hoàn toàn đồng ý 5
Cách tiếp cận này giúp đảm bảo tính nhất quán trong đo lường và cho phép đánh giá chính xác các yếu tố ảnh hưởng đến chuyển đổi số thành công trong doanh nghiệp.
3.3 Mẫu nghiên cứu
Để dễ dàng cho việc thu thập dữ liệu, nhóm nghiên cứu chọn kích thước mẫu theo phương pháp chọn mẫu phi ngẫu nhiên. Nghiên cứu về các yếu tố ảnh hưởng đến chuyển đổi số thành công của các doanh nghiệp vừa và nhỏ tại tỉnh Bình Dương đã phát ra 250 phiếu khảo sát và thu về 230 phiếu, trong đó có 23 phiếu không hợp lệ (do các đáp án giống nhau hoặc thiếu thông tin). Như vậy, số phiếu hợp lệ là 207 (chiếm 90%), cho thấy tỷ lệ phản hồi khá cao và có giá trị để phân tích.
4. Kết quả nghiên cứu
4.1 Thống kê mô tả mẫu
Kết quả thống kê từ 207 phiếu khảo sát hợp lệ cho thấy các doanh nghiệp có quy mô từ 20 đến dưới 100 người chiếm tỷ lệ lớn nhất, với 101 doanh nghiệp (48,8%). Các doanh nghiệp dưới 20 người và từ 100 đến dưới 200 người có tỷ lệ tương ứng là 11,6% và 39,6%, phản ánh một sự phân bổ khá đồng đều trong quy mô doanh nghiệp, với xu hướng tập trung vào các doanh nghiệp có quy mô nhỏ và vừa.
Về lĩnh vực hoạt động, các doanh nghiệp thương mại và dịch vụ chiếm tỷ lệ cao nhất (22,7%), tiếp theo là chế biến lương thực, thực phẩm (20,8%), gia công cơ khí, chế tạo (18,4%), và sản xuất hàng tiêu dùng, gia dụng (18,8%). Các lĩnh vực như công nghệ nhẹ (6,8%) và sản xuất vật liệu xây dựng (6,8%) có tỷ lệ thấp hơn. Điều này cho thấy nghiên cứu các doanh nghiệp vừa và nhỏ tại Bình Dương đang tập trung nhiều vào các ngành có tính ứng dụng và nhu cầu cao như thương mại, dịch vụ và chế biến thực phẩm.
Về vai trò quản lý, chỉ có 38,6% người tham gia có vai trò chịu trách nhiệm lãnh đạo, điều hành, và giám sát hoạt động, trong khi phần lớn người tham gia khảo sát (61,4%) không là người quản lý cụ thể.
4.2 Đánh giá độ tin cậy của thang đo bằng Cronbach’s Anpha
Kết quả phân tích cho thấy phần lớn các thang đo đều đạt giá trị Alpha cao, phản ánh mức độ nhất quán nội bộ tốt của các biến quan sát.
Đối với thang đo Lãnh đạo, hệ số Cronbach’s Alpha đạt 0,840, chứng tỏ các biến quan sát phản ánh ổn định cùng một khái niệm. Tương tự, thang đo Năng lực nhân viên đạt Cronbach’s Alpha là 0,810; thang đo Chiến lược kinh doanh số đạt 0,762; thang đo Văn hóa doanh nghiệp đạt 0,868; thang đo Nền tảng công nghệ đạt 0,747; thang đo Nhận thức dễ sử dụng đạt 0,829; và thang đo Chuyển đổi số thành công đạt 0,881. Tất cả đều vượt ngưỡng chấp nhận 0,6 theo khuyến nghị của Hair et al. (2019), cho thấy mức độ tin cậy tốt của các thang đo.
Tuy nhiên, trong quá trình phân tích, hai biến quan sát gồm NL5 (thuộc thang đo Năng lực nhân viên) và CN5 (thuộc thang đo Nền tảng công nghệ) cho thấy hệ số tương quan biến – tổng nhỏ hơn 0,30, Điều này chứng tỏ hai biến này không có mức độ liên hệ đủ mạnh với các biến còn lại trong cùng thang đo, và nếu giữ lại có thể làm giảm tính nhất quán của toàn bộ thang đo. Vì vậy, hai biến NL5 và CN5 được loại bỏ khỏi mô hình nhằm cải thiện độ tin cậy tổng thể.
Sau khi loại biến CN5 và NL5, các thang đo còn lại được kiểm định lại về độ tin cậy bằng hệ số Cronbach’s Alpha và kết quả cho thấy tất cả các thang đo nghiên cứu đều đạt yêu cầu, với hệ số Cronbach’s Alpha lớn hơn 0,6 và hệ số tương quan biến tổng của các biến còn lại đều trên 0,3. Do đó, 7 thang đo (6 độc lập, 1 phụ thuộc) không chỉ có độ tin cậy cao hơn mà còn phản ánh tốt hơn mối quan hệ giữa các biến trong mô hình nghiên cứu.
4.3 Phân tích nhân tố khám phá EFA
4.3.1 Biến độc lập
Tiến hành phân tích nhân tố khám phá được thực hiện đối với 26 biến quan sát đạt yêu cầu về độ tin cậy, sử dụng phương pháp phân tích thành phần chính (Principal Component Analysis – PCA) kết hợp với phép xoay Varimax nhằm tối ưu hóa mức độ phân biệt giữa các nhân tố.
Kết quả kiểm định cho thấy chỉ số KMO đạt 0,827, vượt ngưỡng 0,80, phản ánh mức độ thích hợp cao của dữ liệu để tiến hành phân tích nhân tố. Kiểm định Bartlett’s Test có giá trị Sig. = 0,000, nhỏ hơn 0,05, chứng tỏ các biến quan sát có mối tương quan đủ mạnh để cấu thành các nhân tố tiềm ẩn.
Phân tích EFA đã rút trích được 06 nhân tố tại điểm dừng có giá trị Eigenvalue thấp nhất bằng 1,236, lớn hơn ngưỡng 1 theo tiêu chuẩn Kaiser. Tổng phương sai trích đạt 65,792%, vượt mức yêu cầu tối thiểu 50%, cho thấy sáu nhân tố rút trích giải thích được phần lớn sự biến thiên của bộ dữ liệu.
Các kết quả tải nhân tố đều đạt mức cao và hội tụ đúng theo cấu trúc lý thuyết ban đầu. Cụ thể, 26 biến quan sát được phân bố vào 6 nhân tố như sau:
Nhân tố Lãnh đạo bao gồm các biến LD1, LD2, LD3, LD4 và LD5, với hệ số tải nhân tố đều nằm trên ngưỡng chấp nhận, thể hiện mức độ hội tụ mạnh.
Nhân tố Năng lực nhân viên gồm NL1, NL2, NL3 và NL4, phản ánh nhất quán năng lực và kỹ năng của nhân viên trong quá trình chuyển đổi số.
Nhân tố Chiến lược kinh doanh số bao gồm CL1, CL2, CL3 và CL4, cho thấy các biến quan sát tập trung tốt vào cấu trúc khái niệm của chiến lược số.
Nhân tố Văn hóa doanh nghiệp gồm VH1, VH2, VH3, VH4 và VH5, với tải nhân tố cao và ổn định, khẳng định mức độ hội tụ mạnh của nhóm biến này.
Nhân tố Nền tảng công nghệ bao gồm CN1, CN2, CN3 và CN4, thể hiện sự gắn kết của các biến quan sát với nền tảng công nghệ của doanh nghiệp.
Nhân tố Nhận thức dễ sử dụng bao gồm NT1, NT2, NT3 và NT4, phản ánh sự đánh giá của người dùng về tính dễ dàng khi tiếp cận và sử dụng công nghệ.
Phân tích nhân tố khám phá (EFA) được thực hiện đối với thang đo biến phụ thuộc “chuyển đổi số thành công” nhằm đánh giá mức độ hội tụ và giá trị cấu trúc của các biến quan sát. Kết quả cho thấy chỉ số KMO đạt 0,803, vượt ngưỡng 0,80, khẳng định dữ liệu hoàn toàn phù hợp để tiến hành phân tích nhân tố. Bên cạnh đó, kiểm định Bartlett’s Test có giá trị Sig. = 0,000, chứng tỏ các biến quan sát có mối tương quan tuyến tính đủ mạnh để hình thành một nhân tố chung.
Phân tích rút trích được một nhân tố duy nhất với giá trị Eigenvalue bằng 3,396, lớn hơn ngưỡng 1 theo tiêu chuẩn Kaiser, và tổng phương sai trích đạt 67,919%. Điều này phản ánh rằng nhân tố rút trích giải thích phần lớn phương sai của bộ dữ liệu và thể hiện cấu trúc thang đo ổn định.
Tất cả năm biến quan sát (DT1, DT2, DT3, DT4, DT5) đều có hệ số tải từ 0,706 đến 0,862, vượt mức yêu cầu 0,5 và thể hiện mức độ hội tụ mạnh. Trong đó, các biến DT5, DT4 và DT3 có hệ số tải cao nhất, cho thấy chúng đóng góp mạnh vào cấu trúc khái niệm của thang đo.
Như vậy, kết quả EFA khẳng định rằng thang đo “chuyển đổi số thành công” đạt yêu cầu về giá trị hội tụ và độ phù hợp thống kê
Kết quả kiểm định tương quan Pearson được thực hiện nhằm đánh giá mối quan hệ tuyến tính giữa các biến độc lập và biến phụ thuộc trong mô hình nghiên cứu. Phân tích cho thấy tất cả các biến độc lập đều có tương quan thuận và có ý nghĩa thống kê với biến phụ thuộc “chuyển đổi số thành công” (DT).
Cụ thể, các biến NL (năng lực nhân viên), CL (chiến lược kinh doanh số), VH (văn hóa doanh nghiệp), CN (nền tảng công nghệ) và NT (nhận thức dễ sử dụng) đều có hệ số tương quan dương với DT, với giá trị Sig. < 0,05, khẳng định mức ý nghĩa thống kê của các quan hệ này. Trong đó, NT (r = 0,644), CN (r = 0,594) và VH (r = 0,571) thể hiện mức độ tương quan mạnh hơn so với các biến còn lại, phản ánh vai trò nổi bật của ba yếu tố này đối với kết quả chuyển đổi số.
Ngoài ra, các biến độc lập cũng có tương quan tuyến tính với nhau, trong đó mối tương quan cao nhất thuộc về cặp CN–VH (r = 0,530) và CN–NL (r = 0,511). Các mức tương quan đều nằm trong giới hạn cho phép (< 0,80), cho thấy hiện tượng đa cộng tuyến không phải là vấn đề đáng lo ngại trong nghiên cứu.
Nhìn chung, kết quả phân tích tương quan Pearson cung cấp bằng chứng ban đầu về tính hợp lý của các giả thuyết nghiên cứu và cho thấy các biến độc lập đều có đóng góp tiềm năng trong việc dự đoán mức độ thành công của chuyển đổi số doanh nghiệp.
4.5 Phân tích hồi quy tuyến tính bội
| Model | R | R bình phương | R bình phương hiệu chỉnh | Sai số ước lượng chuẩn | Durbin- Watson |
| 1 | ,823a | ,677 | ,667 | ,34020 | 2,087 |
Bảng 1. Kết quả kiểm định sự phù hợp của mô hình và tự tương quan
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả.
Kết quả từ Bảng 1 cho thấy mô hình hồi quy có sự phù hợp tốt với hệ số tương quan (R) đạt 0,823, cho thấy mối liên hệ mạnh mẽ giữa biến phụ thuộc và các biến độc lập. Chỉ số R Square là 0,677, cho thấy 67,7% phương sai của biến phụ thuộc được giải thích bởi mô hình. Chỉ số Adjusted R Square là 0,667, điều chỉnh R Square để phản ánh số lượng biến trong mô hình. Sai số chuẩn của dự đoán là 0,34020, cho thấy độ chính xác của mô hình.
Chỉ số Durbin-Watson là 2,087, gần giá trị 2, cho thấy không có vấn đề về tự tương quan trong các sai số. Do đó, mô hình không có hiện tượng tự tương quan giữa các phần dư với nhau.
| ANOVA | ||||||
| Model | Tổng bình phương | df | Bình phương Trung bình | F | Sig. | |
| 1 | Regression | 48,482 | 6 | 8,080 | 69,817 | .000b |
| Residual | 23,147 | 200 | .116 | |||
| Total | 71,629 | 206 | ||||
Bảng 2. Kết quả phân tích phương sai ANOVA
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả.
Giá trị F của mô hình là 69,817, cho thấy mô hình hồi quy giải thích một phần lớn phương sai của biến phụ thuộc. Giá trị Sig. là 0,000, nhỏ hơn 0,05, chứng tỏ rằng mô hình có ý nghĩa thống kê và các biến độc lập có ảnh hưởng đáng kể đến biến phụ thuộc chuyển đổi số thành công. Do đó, mô hình hồi quy tuyến tính đã xây dựng phù hợp với tổng thể nghiên cứu.
4.6 Phân tích hồi qui tuyến tính
Phân phối chuẩn của phần dư
Biểu đồ tần số Histogram (Biến phụ thuộc: Chuyển đổi số thành công (DT))
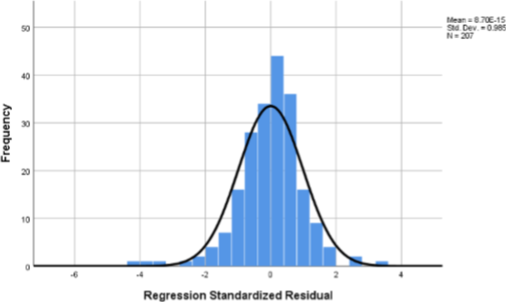
Hình 3. Biểu đồ tần số Histogram
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả.
Biểu đồ hình 3 cho thấy đường cong hình quả chuông, đặc trưng cho phân phối chuẩn, được chồng lên biểu đồ tần số. Giá trị trung bình của phần dư gần bằng 0 (Mean = 8,70E -15) và độ lệch chuẩn là 0,985, gần bằng 1. Điều cho thấy rằng phân phối của phần dư gần như chuẩn và giả thuyết về phân phối chuẩn không bị vi phạm.
Biểu đồ tần số Q-Qplot phần dư chuẩn hóa trong hồi qui(Biến phụ thuộc: Chuyển đổi số thành công (DT))
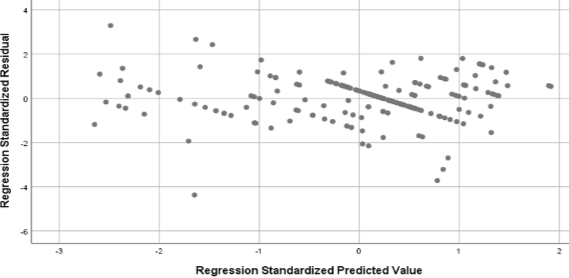
Hình 4. Biểu đồ tần số Q- Q Plot phần dư chuẩn hóa trong hồi qui
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Dựa vào biểu đồ Q-Q Plot (hình 4), các điểm quan sát nằm gần đường chéo kỳ vọng, không phân tán xa. Điều này cho thấy phân phối của phần dư tuân theo phân phối chuẩn, và giả định về phân phối chuẩn của phần dư không bị vi phạm. Các điểm trên biểu đồ xác nhận rằng phân phối của phần dư gần với phân phối chuẩn.
Kiểm tra giả định liên hệ tuyến tính
Biểu đồ phân tán của phần dư (Biến phụ thuộc: Chuyển đổi số thành công (DT))
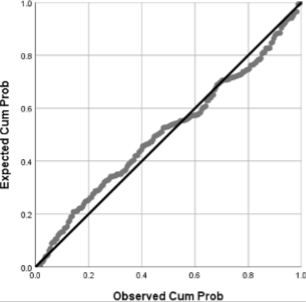
Hình 5. Biểu đồ phân tán của phần dư
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả.
Kết quả từ hình 5 cho thấy phần dư chuẩn hóa dao động xung quanh đường tung độ 0 mà không phân tán xa. Điều này chỉ ra rằng giả định về quan hệ tuyến tính không bị vi phạm.
Mô hình hồi quy
Kết quả mô hình hồi quy cho thấy cả sáu giả thuyết nghiên cứu đều được chấp nhận với mức ý nghĩa thống kê Sig. < 0,05. Các hệ số hồi quy chuẩn hóa cho thấy mức độ tác động của từng nhân tố đến chuyển đổi số thành công được sắp xếp theo thứ tự giảm dần như sau: nhận thức dễ sử dụng (β = 0,394), văn hóa doanh nghiệp (β = 0,209), chiến lược kinh doanh số (β = 0,182), lãnh đạo (β = 0,163), năng lực nhân viên (β = 0,131) và nền tảng công nghệ (β = 0,116).
Đáng chú ý, các chỉ số Tolerance đều lớn hơn 0,5 và các giá trị VIF < 2, cho thấy hiện tượng đa cộng tuyến không phải là vấn đề trong mô hình. Điều này khẳng định các biến độc lập đo lường các khía cạnh khác nhau và cung cấp thông tin phân biệt hữu ích trong giải thích biến phụ thuộc.
Mô hình hồi quy chuẩn hóa:
DT = 0,163*LD + 0,131*NL + 0,182*CL + 0,209*VH + 0,116*CN + 0,394*NT
Các kết quả này chỉ ra rằng mức độ dễ sử dụng của các giải pháp số là yếu tố có ảnh hưởng mạnh nhất, theo sau là văn hóa tổ chức và định hướng chiến lược. Trong khi đó, các yếu tố liên quan đến lãnh đạo, năng lực nhân viên và nền tảng công nghệ dù có tác động yếu hơn nhưng vẫn đóng vai trò quan trọng trong việc thúc đẩy chuyển đổi số thành công.
Kết quả mô hình nghiên cứu:
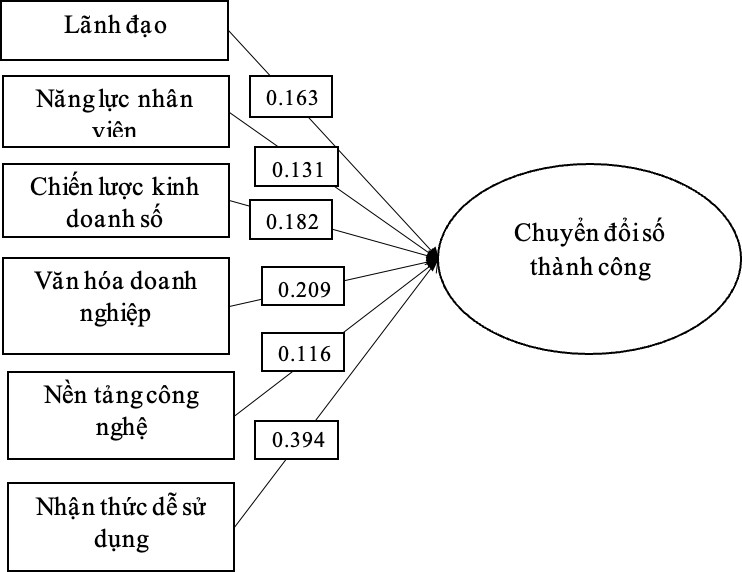
Hình 6. Kết quả kiểm định mô hình nghiên cứu
Nguồn: Tổng hợp của nhóm tác giả.
5. Kết luận và hàm ý quản trị
Nhận thức dễ sử dụng: Kết quả nghiên cứu cho thấy thành phần yếu tố nhận thức dễ sử dụng có mức giá trị trung bình giao động từ mức 3,97 đến 4,21 như vậy, doanh nghiệp cần triển khai cẩm nang hướng dẫn ứng dụng CNTT(có giao diện các phần mềm quen thuộc với người dùng). Ngoài ra, doanh nghiệp cần có đầu mối hỗ trợ khi gặp khó khăn lúc sử dụng, tổ chức các buổi tập huấn cho nhân viên sử dụng phần mềm nhằm giúp nhân viên cảm thấy tự tin hơn và sẵn sàng tận dụng tối đa các tính năng của phần mềm, từ đó nâng cao hiệu quả làm việc và góp phần vào sự thành công của quá trình chuyển đổi số.
Văn hóa doanh nghiệp: Kết quả nghiên cứu cho thấy thành phần yếu tố văn hóa doanh nghiệp có mức giá trị trung bình giao động từ mức 3,99 đến 4,18 như vậy, doanh nghiệp có các mạng xã hội nội bộ của doanh nghiệp xây dựng môi trường làm việc lành mạnh có sự hỗ trợ lẫn nhau giữa các cá nhân, tuân thủ theo giá trị cốt lõi đề ra và có chính sách khích lệ và hỗ trợ nhân viên phù hợp khi chuyển đổi số.
Chiến lược kinh doanh số: Kết quả nghiên cứu cho thấy thành phần yếu tố chiến lược kinh doanh số có mức giá trị trung bình giao động từ mức 3,86 đến 4,17. Các mục tiêu chuyển đổi số được đề cập trong chiến lược kinh doanh của doanh nghiệp cần có lộ trình chuyển đổi số trong thời gian tới. Ngoài ra, doanh nghiệp triển khai sử dụng các hệ thống cơ sở dữ liệu hướng đến kinh doanh trên nền tảng số.
Lãnh đạo: Kết quả nghiên cứu cho thấy thành phần yếu tố chiến lược kinh doanh số có mức giá trị trung bình giao động từ mức 4,08 đến 4,25. Lãnh đạo của doanh nghiệp cần quan tâm đến vấn đề chuyển đổi số và ủng hộ các đề xuất ứng dụng công nghệ để số hóa các quy trình và hoạt động quản lý trong doanh nghiệp. Ngoài ra, lãnh đạo luôn thể hiện các giá trị, nguyên tắc lãnh đạo một cách rõ ràng khích lệ và động viên nhân viên nâng cao năng lực về CNTT đồng thời cũng sử dụng các ứng dụng công nghệ mới trong tương tác và quản lý doanh nghiệp.
Năng lực nhân viên: Kết quả nghiên cứu cho thấy thành phần yếu tố chiến lược kinh doanh số có mức giá trị trung bình giao động từ mức 4,02 đến 4,34. Để nhân viên có kỹ năng sử dụng các ứng dụng CNTT tốt doanh nghiệp có chương trình đào tạo trang bị cho nhân viên sử dụng các quy trình ứng dụng số hóa. Bên cạnh đó, nhân viên có thái độ tích cực với các ứng dụng công nghệ mới trong công việc và chuyên môn trong lĩnh vực CNTT.
Nền tảng công nghệ: Kết quả nghiên cứu cho thấy thành phần yếu tố chiến lược kinh doanh số có mức giá trị trung bình giao động từ mức 3,00 đến 4,14. Doanh nghiệp đang sử dụng website để đưa thông tin, quảng bá hình ảnh và bán hàng. Ngoài ra, doanh nghiệp có sử dụng các hệ thống tương tác, điện toán đám mây trong quản trị nội bộ, và đầy đủ các thiết bị công nghệ hỗ trợ nhân viên.
Kết quả nghiên cứu gợi ý một số hàm ý quản trị quan trọng đối với các doanh nghiệp vừa và nhỏ trong quá trình chuyển đổi số. Doanh nghiệp cần nâng cao tính dễ sử dụng của các hệ thống công nghệ thông tin thông qua thiết kế phần mềm thân thiện với người dùng, hướng dẫn sử dụng rõ ràng và hỗ trợ kỹ thuật khi cần thiết. Đồng thời, việc xây dựng văn hóa doanh nghiệp tích cực, khuyến khích chia sẻ tri thức và thích ứng với công nghệ mới sẽ góp phần thúc đẩy quá trình chuyển đổi số. Bên cạnh đó, doanh nghiệp cần tích hợp mục tiêu chuyển đổi số vào chiến lược kinh doanh, tăng cường vai trò lãnh đạo trong việc thúc đẩy đổi mới công nghệ, đồng thời đầu tư vào đào tạo kỹ năng số cho nhân viên và phát triển hạ tầng công nghệ phù hợp để nâng cao hiệu quả hoạt động.
This study aims to identify and examine the factors affecting digital transformation in small and medium-sized enterprises (SMEs) in the former Binh Duong Province. To achieve the research objectives, the authors conducted a survey with 207 respondents, including employees, departmental staff, and managers from seven SMEs located in the former Binh Duong Province. The study employed descriptive statistics, reliability testing using Cronbach’s Alpha, exploratory factor analysis (EFA), and multiple linear regression to determine the specific influence of six factors.
The results indicate that perceived ease of use (β = 0.394), organizational culture (β = 0.209), digital business strategy (β = 0.182), leadership (β = 0.163), employee capability (β = 0.131), and technological infrastructure (β = 0.116) have impacts on digital transformation in SMEs.
The findings also provide several important managerial implications for SMEs in the process of digital transformation. Enterprises should enhance the ease of use of information technology systems through the design of user-friendly software, clear usage guidelines, and appropriate technical support when necessary. In addition, building a positive organizational culture that encourages knowledge sharing and adaptability to new technologies can contribute to promoting digital transformation. Furthermore, enterprises should integrate digital transformation objectives into business strategies, strengthen the role of leadership in promoting technological innovation, and invest in digital skills training for employees as well as the development of appropriate technological infrastructure to improve operational efficiency.
Matt, C., Hess, T. and Benlian, A. (2015). Digital transformation strategies. MIS Quarterly Executive, 15(2), pp. 123–139.
| Tiêu chí | Tần suất (người) | Tỉ lệ (%) | |
| Cách thức | Nhóm doanh nghiệp | ||
| Phân loại người khảo sát theo quy mô doanh nghiệp | Dưới 20 người | 24 | 11.6 |
| Từ 20 đến dưới 100 người | 101 | 48.8 | |
| Từ 100 đến dưới 200 người | 82 | 39.6 | |
| Phân loại người khảo sát theo lĩnh vực hoạt động | Công ty thương mại, dịch vụ | 47 | 22.7 |
| Chế biến lương thực, thực phẩm | 43 | 20.8 | |
| Gia công, cơ khí, chế tạo | 38 | 18.4 | |
| Sản xuất hàng tiêu dùng, gia dụng | 39 | 18.8 | |
| Công nghệ nhẹ: Đồ chơi trẻ em, gốm, may, dệt,… | 14 | 6.8 | |
| Sản xuất vật liệu xây dựng | 14 | 6.8 | |
| Khác | 12 | 5.8 | |
| Tổng | 207 | 100.0 | |
Field, A. (2018). Discovering Statistics Using IBM SPSS Statistics (5th ed.). Sage.
Sudasna-na-Ayudhya, P., & Chanvarasuth, P. (2021). Factors affecting digital transformation of small and medium-sized enterprises in Thailand. In Proceedings of the 12th International Conference on Advances in Information Technology (IAIT2021) (pp. 1–9). Association for Computing Machinery.
Siregar, J. J., & Puspokusumo, R. A. A. (2017). Analysis of factors affecting the adoption of information technology in small and medium enterprises (SMEs) in Jakarta. Procedia Computer Science, 116, 157–165.
Stoianova, O. V., Lezina, V. G., & Ivanova, V. V. (2020). Enterprise digital transformation readiness assessment framework. In E. G. Popkova & B. S. Sergi (Eds.), Digital economy: Complexity and variety vs. rationality (pp. 583–591). Springer.
Tài liệu tham khảo
- Berman, S. J. (2012). Digital transformation: Opportunities to create new business models. Strategy & Leadership, 40(2), 16–24. https://doi.org/10.1108/10878571211209314
- Bharadwaj, A., El Sawy, O. A., Pavlou, P. A., & Venkatraman, N. V. (2013). Digital business strategy: Toward a next generation of insights. MIS Quarterly, 37(2), 471–482. https://doi.org/10.25300/MISQ/2013/37:2.3
- Bộ Thông tin và Truyền thông. (2021). Quyết định 1970/QĐ-BTTTT về phê duyệt đề án chỉ số đánh giá mức độ chuyển đổi số doanh nghiệp và hỗ trợ thúc đẩy doanh nghiệp chuyển đổi số.
- Chính phủ Việt Nam. (2024). 6 mức độ chuyển đổi số doanh nghiệp. https://egov.chinhphu.vn/6-muc-do-chuyen-doi-so-doanh-nghiep-a-newsdetails-37914-14-186.html
- Chử, B. Q. (2021). Tác động của chính sách tài khóa đến nền kinh tế Việt Nam trong bối cảnh đại dịch Covid-19 [Luận văn thạc sĩ, Học viện Ngân hàng].
- Davis, F. D. (1989). Technology acceptance model: TAM. In M. N. Al-Suqri & A. S. Al-Aufi (Eds.), Information seeking behavior and technology adoption (pp. 205–219).
- Dương, C. T. (2024). Bình Dương chuyển đổi số từ chính quyền đến doanh nghiệp và người dân. Bnews. https://bnews.vn/binh-duong-chuyen-doi-so-tu-chinh-quyen-den-doanh-nghiep-va-nguoi-dan/337783.html
- Liên Hợp Quốc. (2021). Báo cáo khảo sát xếp hạng mức độ phát triển chính phủ điện tử năm 2020,
- Low, C., Chen, Y., & Wu, M. (2011). Understanding the determinants of cloud computing adoption. Industrial Management & Data Systems, 111(7), 1006–1023. https://doi.org/10.1108/02635571111161262
- Matt, C., Hess, T., & Benlian, A. (2015). Digital transformation strategies. Business & Information Systems Engineering, 57(5), 339–343. https://doi.org/10.1007/s12599-015-0401-5
- Nguyễn, G. T. (2023). Phân tích các yếu tố ảnh hưởng đến chuyển đổi số của các doanh nghiệp nhỏ và vừa trên địa bàn tỉnh Đồng Tháp. Tạp chí Kinh tế và Dự báo.
- Nguyễn, T. K. Á., & Nguyễn, T. X. N. (2022). Các nhân tố ảnh hưởng đến chuyển đổi số doanh nghiệp: Mô hình nghiên cứu và thang đo. Tạp chí Tài chính Doanh nghiệp, (10).
- Oliveira, T., & Martins, M. O. (2009, July). Determinants of information technology adoption in Portugal. In International Conference on e-Business (Vol. 1, pp. 264–270). Scitepress.
- Phòng Thương mại và Công nghiệp Việt Nam (VCCI). (2020). Kết quả khảo sát: Thực trạng chuyển đổi số trong doanh nghiệp trong bối cảnh dịch bệnh COVID-19.
- Tabachnick, B. G., & Fidell, L. S. (2007). Experimental designs using ANOVA (Vol. 724). Thomson/Brooks/Cole.
- Thủ tướng Chính phủ. (2020). Quyết định số 749/QĐ-TTg ngày 03/06/2020 phê duyệt Chương trình Chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030,
- Warner, K., & Wäger, M. (2019). Building dynamic capabilities for digital transformation: An ongoing process of strategic renewal. Long Range Planning, 52(3), 326–349. https://doi.org/10.1016/j.lrp.2018.12.001
- World Bank. (2021). Taking stock: Digital Vietnam – The path to tomorrow.
Link pdf bài báo: Chuyển đổi số thành công tại các doanh nghiệp vừa và nhỏ: Nghiên cứu trên địa bàn Bình Dương (cũ)
Link Publish: https://doi.org/10.67916/ptbvv.2026.1.730
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!