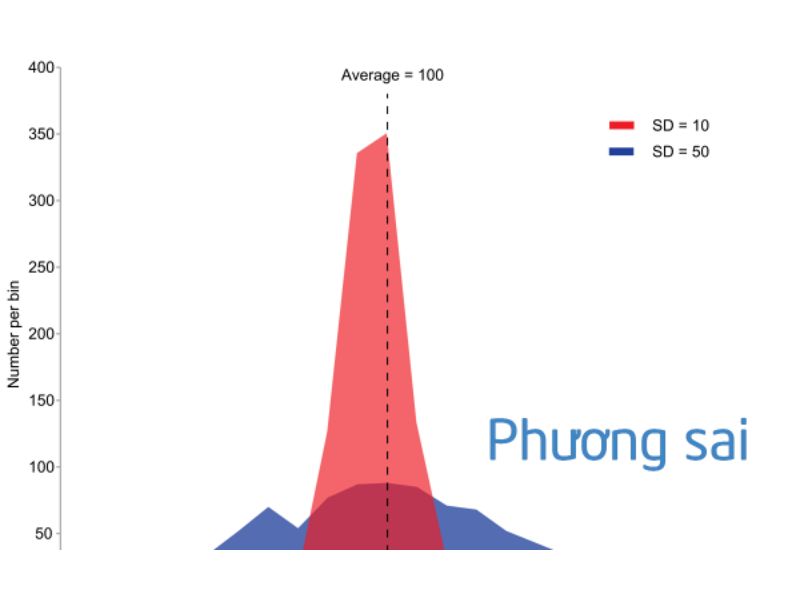
Variance là gì (Phương sai – ký hiệu là σ² đối với tổng thể hoặc s² đối với mẫu) là một thước đo thống kê định lượng phản ánh mức độ phân tán, sự biến thiên hoặc khoảng cách trung bình bình phương của các điểm dữ liệu cá thể xung quanh giá trị trung bình cộng (Mean) của tập dữ liệu đó. Trong xác suất thống kê, kinh tế lượng và quản trị rủi ro tài chính, phương sai là đại lượng nền tảng dùng để đo lường mức độ biến động (Volatility), phân rã nguồn gốc biến thiên trong phân tích ANOVA và đánh giá năng lực giải thích của các mô hình hồi quy hay mô hình cấu trúc SEM.
Tại sao phải bình phương các độ lệch để tính Variance?
Để hiểu sâu sắc Variance là gì, chúng ta xuất phát từ bài toán đo lường sự chênh lệch giữa từng quan sát x_i và số trung bình x̄:
- Với mỗi điểm dữ liệu x_i, khoảng cách từ nó đến trung bình mẫu là độ lệch: d_i = x_i – x̄. Những điểm lớn hơn trung bình mang dấu dương (+), những điểm nhỏ hơn trung bình mang dấu âm (-).
- Nếu ta lấy trung bình cộng trực tiếp của các độ lệch này để đo độ phân tán, tổng các độ lệch âm và dương sẽ luôn luôn tự triệt tiêu nhau bằng đúng 0: Σ (x_i – x̄) = 0.
- Để khắc phục hiện tượng triệt tiêu dấu và phạt nặng hơn đối với các điểm dữ liệu nằm cách xa tâm (Outliers), các nhà toán học tiến hành bình phương từng độ lệch lên (x_i – x̄)² trước khi lấy trung bình cộng. Đại lượng trung bình của các bình phương độ lệch đó chính là Phương sai (Variance).
“Nếu Số trung bình (Mean) chỉ cho bạn biết vị trí tâm điểm của đám mây dữ liệu, thì Phương sai (Variance) cho bạn biết đám mây đó tụ hội dày đặc hay trải rộng mênh mông trên bầu trời số liệu.”
Công thức tính Phương sai tổng thể (σ²) và Phương sai mẫu hiệu chỉnh (s²)
Trong thống kê học, công thức tính phương sai có sự khác biệt rất quan trọng ở mẫu số giữa tổng thể và mẫu khảo sát:
1. Công thức Phương sai tổng thể (Population Variance – σ²)
Khi tập dữ liệu bao gồm toàn bộ N phần tử của tổng thể với trung bình tổng thể là μ, phương sai tổng thể được chia trực tiếp cho N:
σ² = Σ (x_i – μ)² / N
2. Công thức Phương sai mẫu hiệu chỉnh (Sample Variance – s²)
Khi tính toán trên một mẫu khảo sát gồm n quan sát với trung bình mẫu là x̄, mẫu số không chia cho n mà bắt buộc phải chia cho (n – 1):
s² = Σ (x_i – x̄)² / (n – 1)
Tại sao lại chia cho (n – 1) thay vì chia cho n? (Hiệu chỉnh Bessel – Bessel’s Correction): Bởi vì các điểm dữ liệu trong mẫu luôn nằm gần trung bình mẫu x̄ hơn là nằm gần trung bình tổng thể thực μ. Nếu chia cho n, phương sai mẫu sẽ luôn bị ước lượng thấp hơn phương sai thực của tổng thể (Ước lượng chệch âm). Việc trừ đi 1 bậc tự do ở mẫu số (n – 1) giúp phóng đại nhẹ phân số lên vừa đủ để biến s² trở thành một ước lượng không chệch (Unbiased Estimator) của phương sai tổng thể σ².
Tính chất toán học quan trọng của Phương sai
Khi thực hiện các phép biến đổi biến số trong kinh tế lượng, phương sai tuân theo 4 quy tắc đại số cốt cựu:
- Tính không âm: Phương sai luôn luôn lớn hơn hoặc bằng 0 (Var(X) ≥ 0). Phương sai chỉ bằng 0 khi và chỉ khi toàn bộ các quan sát trong tập dữ liệu đều nhận cùng một giá trị hằng số giống hệt nhau.
- Cộng với một hằng số C: Var(X + C) = Var(X). Việc cộng hay trừ toàn bộ tập dữ liệu với cùng một hằng số chỉ làm dịch chuyển vị trí trung bình mà không làm thay đổi độ phân tán phương sai.
- Nhân với một hằng số a: Var(a × X) = a² × Var(X). Khi nhân biến số với hằng số a, phương sai sẽ tăng lên gấp a bình phương lần.
- Tổng hoặc hiệu của hai biến ngẫu nhiên: Var(X ± Y) = Var(X) + Var(Y) ± 2 × Cov(X, Y) (trong đó Cov(X, Y) là hiệp phương sai giữa hai biến). Nếu X và Y độc lập hoàn toàn với nhau thì Var(X ± Y) = Var(X) + Var(Y).
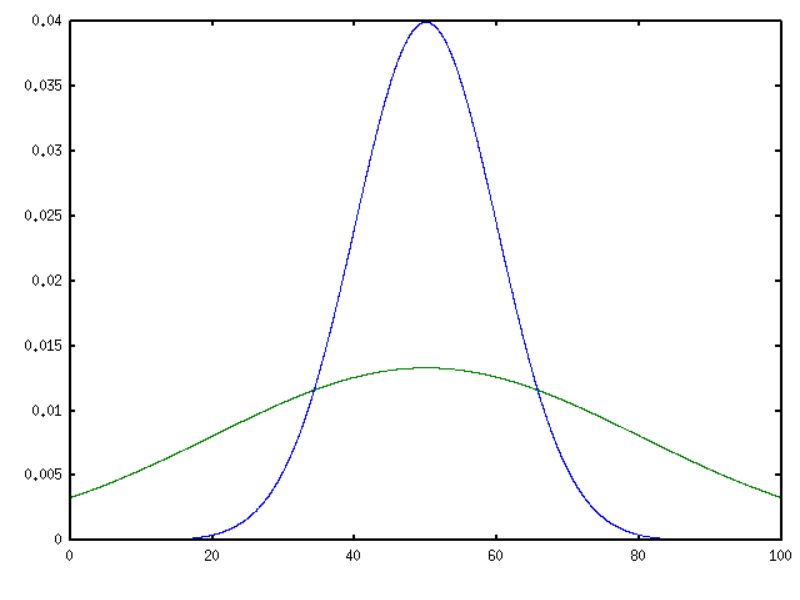
Bảng đối chuẩn vai trò của Variance trong các kỹ thuật phân tích dữ liệu
Khái niệm phương sai xuất hiện xuyên suốt trong hầu hết các phương pháp định lượng nâng cao:
| Thuật ngữ ứng dụng | Bản chất sử dụng Phương sai (Variance) | Chỉ số đánh giá đi kèm |
|---|---|---|
| 1. Phân tích phương sai (ANOVA) | So sánh Phương sai giữa các nhóm (Between-groups) với Phương sai trong nội bộ nhóm (Within-groups) | Thống kê F = MS_between / MS_within (p < 0.05) |
| 2. Phân tích nhân tố EFA & PCA | Trích xuất các nhân tố giữ lại được lượng phương sai thông tin nhiều từ các biến quan sát gốc | Total Variance Explained (Tổng phương sai trích ≥ 50%) |
| 3. Mô hình cấu trúc SEM (CFA / PLS) | Đánh giá lượng phương sai trung bình mà biến tiềm ẩn giải thích được cho các chỉ báo của nó | AVE (Average Variance Extracted) ≥ 0.50 (50%) |
| 4. Chẩn đoán đa cộng tuyến OLS | Đo lường mức độ phình to phương sai của hệ số hồi quy do các biến độc lập tương quan với nhau | VIF (Variance Inflation Factor) < 2.0 (hoặc < 5.0) |
| 5. Quản trị danh mục đầu tư (Markowitz) | Sử dụng phương sai tỷ suất sinh lời cổ phiếu làm thước đo định lượng cho Rủi ro tài chính | Ma trận Variance – Covariance và Hệ số Beta |
Mối liên hệ và sự khác biệt giữa Phương sai (Variance) và Độ lệch chuẩn (Standard Deviation)
Mặc dù Phương sai rất thuận tiện cho các phép chứng minh đại số và phân rã tổng bình phương (như TSS = ESS + RSS), nó có một nhược điểm thực tế trong diễn giải: Đơn vị đo của phương sai bị bình phương lên (ví dụ: nếu đo chiều cao bằng mét thì phương sai có đơn vị là mét vuông m²; nếu đo thu nhập bằng triệu đồng thì phương sai là triệu đồng bình phương). Để đưa thước đo phân tán quay trở về đúng đơn vị gốc ban đầu của dữ liệu, người ta lấy căn bậc hai của phương sai để thu được Độ lệch chuẩn (Standard Deviation): s = √(s²).
Hướng dẫn tính Variance nhanh trên Excel, SPSS và Stata
Cách thức trích xuất phương sai trên các phần mềm thống kê thông dụng:
- Trên Microsoft Excel: Sử dụng hàm =VAR.S(vùng_dữ_liệu) để tính phương sai mẫu hiệu chỉnh (chia cho n – 1); hoặc dùng hàm =VAR.P(vùng_dữ_liệu) nếu tính phương sai tổng thể (chia cho N).
- Trên phần mềm IBM SPSS: Vào menu Analyze → Descriptive Statistics → Descriptives, đưa biến cần tính vào ô Variable(s), nhấp vào nút Options…, tích chọn vào ô Variance → nhấn Continue → OK.
- Trên phần mềm Stata: Gõ lệnh summarize ten_bien, detail (hoặc tabstat ten_bien, stat(mean var sd)). Kết quả phương sai sẽ hiển thị ngay tại dòng Variance.
Câu hỏi thường gặp về Variance là gì (FAQ)
Trong phân tích nhân tố khám phá EFA, chỉ số Total Variance Explained (Tổng phương sai trích) đạt 65% có ý nghĩa gì?
Con số đó có nghĩa là các nhân tố đại diện rút trích ra đã giữ lại và giải thích được 65% lượng thông tin biến thiên của toàn bộ các biến quan sát ban đầu; chỉ có 35% thông tin nhiễu bị hao hụt trong quá trình rút gọn chiều dữ liệu.
Hiện tượng phương sai sai số thay đổi (Heteroscedasticity) trong hồi quy có nghĩa là gì?
Đó là hiện tượng phương sai của phần dư Var(e_i) không giữ nguyên một mức hằng số ổn định mà bị phình to hoặc thu hẹp lại tùy theo độ lớn của biến độc lập, làm cho sai số chuẩn của OLS mất đi tính chính xác.
Phương sai lớn là tốt hay xấu trong nghiên cứu định lượng?
Đối với sai số dự báo hoặc rủi ro tài chính thì phương sai nhỏ là tốt (ổn định cao); nhưng đối với các biến độc lập giải thích trong khảo sát thì dữ liệu cần có phương sai đủ rộng (người trả lời có sự phân hóa đa dạng từ 1 đến 5) thì mô hình hồi quy mới phát hiện được mối quan hệ nhân quả rõ nét.
Kết luận và định hướng ứng dụng
Hiểu tường tận Variance là gì giúp nhà nghiên cứu nắm được sợi dây liên kết xuyên suốt giữa thống kê mô tả, phân tích phương sai ANOVA, kiểm định thang đo AVE và mô hình hóa kinh tế lượng. Để tải về bảng tính Excel minh họa phân rã phương sai và tài liệu đọc hiểu Output SPSS/Stata chuyên sâu, mời quý bạn đọc tham khảo tại diễn giả Nguyễn Thanh Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!