Kiểm định granger (Granger Causality Test) là một phương pháp kinh tế lượng do nhà kinh tế học đoạt giải Nobel Clive Granger đề xuất năm 1969, nhằm xác định xem các giá trị trong quá khứ của một chuỗi thời gian X có chứa thông tin hữu ích giúp dự báo giá trị tương lai của chuỗi thời gian Y tốt hơn việc chỉ dựa vào quá khứ của chính Y hay không. Trong phân tích chuỗi thời gian kinh tế vĩ mô và tài chính, kiểm định Granger là công cụ thực nghiệm hàng đầu để giải mã mối quan hệ dẫn dắt trước – sau giữa các biến số như lãi suất, lạm phát, giá vàng, tỷ giá và chỉ số chứng khoán.
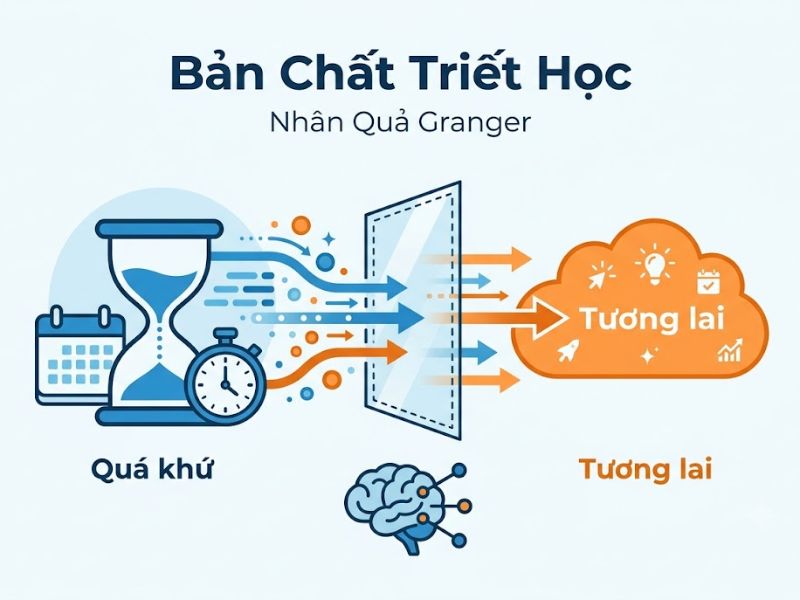
Bản chất triết học và định nghĩa toán học của nhân quả Granger
Điều quan trọng cần nhấn mạnh là: Nhân quả Granger không đồng nghĩa với nhân quả triết học hay nhân quả thực chất trong tự nhiên. Nó thuần túy là một khái niệm nhân quả mang tính dự báo thống kê (Predictive Causality) dựa trên hai nguyên lý căn bản:
- Mũi tên thời gian (Arrow of Time): Nguyên nhân phải luôn luôn xảy ra trước kết quả. Các sự kiện trong tương lai không thể nào tác động ngược trở lại làm biến đổi các sự kiện trong quá khứ.
- Thông tin gia tăng (Incremental Information): Biến X được gọi là “nguyên nhân Granger” của biến Y nếu việc bổ sung thêm các giá trị trễ trong quá khứ của X vào phương trình dự báo giúp làm giảm sai số phương sai dự báo của Y một cách có ý nghĩa thống kê so với khi chỉ dùng các giá trị trễ của Y.
“Tiếng gà gáy luôn đi trước bình minh mỗi buổi sáng, do đó về mặt thống kê tiếng gà gáy là nguyên nhân Granger của bình minh; nhưng rõ ràng gà gáy không phải là nguyên nhân vật lý làm cho mặt trời mọc.”
Mô hình hồi quy Vectơ tự hồi quy (VAR) cơ sở cho kiểm định Granger
Để kiểm định mối quan hệ nhân quả hai chiều giữa hai chuỗi thời gian Y_t và X_t, nhà kinh tế lượng ước lượng hệ phương trình tự hồi quy song song:
Phương trình 1: Y_t = α₁ + Σ [β_{1i} × Y_{t-i}] + Σ [γ_{1i} × X_{t-i}] + ε_{1t}
Phương trình 2: X_t = α₂ + Σ [β_{2i} × X_{t-i}] + Σ [γ_{2i} × Y_{t-i}] + ε_{2t}
Trong đó:
- Y_{t-i}, X_{t-i}: Các giá trị trễ ở các thời kỳ quá khứ (với i chạy từ 1 đến p, p là độ trễ tối ưu).
- ε_{1t}, ε_{2t}: Các số hạng nhiễu trắng ngẫu nhiên không có tự tương quan.
- Kiểm định giả thuyết:
- Để kiểm tra xem X có phải là nguyên nhân Granger của Y hay không: Ta kiểm định giả thuyết không H₀: γ_{11} = γ_{12} = … = γ_{1p} = 0 trên Phương trình 1 bằng kiểm định F (hoặc Chi-square Wald test). Nếu bác bỏ H₀ (p < 0.05), kết luận X là nguyên nhân Granger của Y.
- Để kiểm tra xem Y có phải là nguyên nhân Granger của X hay không: Ta kiểm định giả thuyết không H₀: γ_{21} = γ_{22} = … = γ_{2p} = 0 trên Phương trình 2.
4 tình huống quan hệ nhân quả có thể xảy ra trong thực tế
Dựa trên kết quả kết hợp của hai phương trình, ta phân loại thành 4 trạng thái quan hệ:
| Tình huống kết quả | H₀: X không gây ra Y | H₀: Y không gây ra X | Kết luận bản chất quan hệ |
|---|---|---|---|
| 1. Tác động một chiều từ X sang Y | Bác bỏ (p < 0.05) | Không bác bỏ (p > 0.05) | X dẫn dắt Y (X Granger-causes Y) |
| 2. Tác động một chiều từ Y sang X | Không bác bỏ (p > 0.05) | Bác bỏ (p < 0.05) | Y dẫn dắt X (Y Granger-causes X) |
| 3. Nhân quả phản hồi hai chiều | Bác bỏ (p < 0.05) | Bác bỏ (p < 0.05) | Tác động qua lại lẫn nhau (Feedback System) |
| 4. Độc lập hoàn toàn | Không bác bỏ (p > 0.05) | Không bác bỏ (p > 0.05) | Hai chuỗi không có quan hệ dự báo |
Điều kiện tiên quyết sống còn: Tính dừng của chuỗi thời gian
Một sai lầm phương pháp luận nghiêm trọng mà nhiều người nghiên cứu mắc phải là đưa trực tiếp các chuỗi thời gian không dừng (Non-stationary) vào kiểm định Granger:
- Hiện tượng hồi quy giả mạo (Spurious Causality): Nếu hai chuỗi thời gian cùng có xu thế tăng hoặc giảm theo thời gian (ví dụ: Tổng GDP và Số lượng người dùng điện thoại), việc chạy kiểm định Granger sẽ cho kết quả có ý nghĩa thống kê giả tạo dù giữa chúng hoàn toàn không có mối liên hệ nào.
- Quy trình xử lý chuẩn mực:
- Kiểm tra nghiệm đơn vị (Unit Root Test bằng kiểm định ADF hoặc Phillips-Perron) để xác định tính dừng của các chuỗi.
- Nếu các chuỗi đều dừng ở chuỗi gốc I(0): Tiến hành ước lượng mô hình VAR chuẩn và chạy kiểm định Granger bình thường.
- Nếu các chuỗi đều không dừng ở bậc gốc nhưng dừng ở sai phân bậc một I(1): Kiểm tra xem giữa chúng có Đồng liên kết (Cointegration) hay không. Nếu có đồng liên kết, bắt buộc phải sử dụng Mô hình Vectơ hiệu chỉnh sai số (VECM) hoặc kỹ thuật Toda-Yamamoto để kiểm định nhân quả; nếu không có đồng liên kết, tiến hành lấy sai phân bậc một rồi chạy kiểm định Granger trên chuỗi sai phân.
Lựa chọn độ trễ tối ưu (Optimal Lag Length) trong kiểm định Granger
Kết quả kiểm định Granger vô cùng nhạy cảm với việc chọn số lượng độ trễ p:
- Nếu chọn độ trễ quá ngắn (Underfitting): Mô hình sẽ bỏ sót thông tin quá khứ quan trọng, khiến phần dư bị tự tương quan và làm sai lệch giá trị thống kê kiểm định.
- Nếu chọn độ trễ quá dài (Overfitting): Mô hình bị lãng phí nhiều bậc tự do, làm tăng sai số chuẩn của các ước lượng.
- Giải pháp chuẩn hóa: Sử dụng các tiêu chuẩn thông tin tối ưu hóa để lựa chọn độ trễ tự động, bao gồm: AIC (Akaike Information Criterion), BIC/SC (Schwarz Bayesian Information Criterion) và HQIC (Hannan-Quinn Information Criterion). Độ trễ có giá trị AIC hoặc BIC nhỏ sẽ được ưu tiên lựa chọn.
Hướng dẫn chạy kiểm định Granger trên phần mềm Stata và EViews
Thao tác dòng lệnh thực hành:
- Trên phần mềm Stata:
- Thiết lập biến thời gian: tsset date
- Ước lượng mô hình VAR với độ trễ tối ưu (ví dụ trễ 2): var Y X, lags(1/2)
- Chạy câu lệnh kiểm định nhân quả Granger: vargranger. Stata sẽ xuất bảng kiểm định Wald test với giá trị Chi-square, df và p-value cho từng chiều tác động.
- Trên phần mềm EViews: Mở đồng thời hai chuỗi dữ liệu dưới dạng nhóm (Group), vào menu View → Granger Causality…, nhập số lượng độ trễ và nhấp OK để xem bảng kiểm định F-statistic.
Nghiên cứu tình huống đối chiếu mối quan hệ giữa Lãi suất và Thị trường chứng khoán
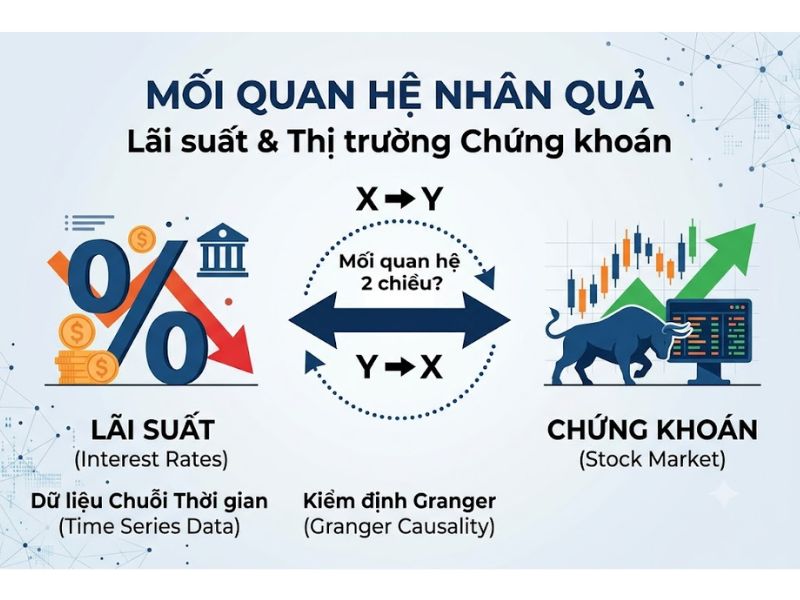
Một nghiên cứu kinh tế lượng tài chính phân tích dữ liệu tuần trong giai đoạn 10 năm giữa Lãi suất liên ngân hàng (INTEREST) và Chỉ số VN-Index (STOCK):
- Sau khi kiểm tra tính dừng và xác định độ trễ tối ưu p = 3 tuần:
- Chiều 1 (INTEREST tác động lên STOCK): Giá trị kiểm định Chi-square = 14.85, df = 3, p-value = 0.0019 (< 0.05). Kết luận: Sự thay đổi của lãi suất là nguyên nhân Granger của biến động giá cổ phiếu.
- Chiều 2 (STOCK tác động lên INTEREST): Giá trị kiểm định Chi-square = 2.14, df = 3, p-value = 0.543 (> 0.05). Kết luận: Thị trường chứng khoán không phải là nguyên nhân Granger của lãi suất.
- Hàm ý đầu tư: Tồn tại mối quan hệ dẫn dắt một chiều từ lãi suất sang thị trường chứng khoán. Các nhà quản lý quỹ có thể sử dụng các tín hiệu điều chỉnh lãi suất của Ngân hàng Trung ương trong quá khứ để xây dựng mô hình định lượng dự báo xu hướng thị trường cổ phiếu trong 3 tuần tiếp theo.
Câu hỏi thường gặp về kiểm định granger (FAQ)
Tại sao kiểm định Granger lại nhạy cảm với số lượng độ trễ?
Bởi vì việc thay đổi độ trễ làm thay đổi trực tiếp cấu trúc thông tin quá khứ đưa vào phương trình, do đó bạn bắt buộc phải dựa vào tiêu chuẩn khách quan AIC/BIC thay vì chọn độ trễ cảm tính.
Nếu dữ liệu chuỗi thời gian không dừng mà không muốn lấy sai phân thì làm cách nào?
Bạn có thể áp dụng Quy trình Toda-Yamamoto (1995): Ước lượng mô hình VAR mở rộng với độ trễ p + d_max (trong đó d_max là bậc tích hợp cao của các chuỗi) để kiểm định Granger trực tiếp trên dữ liệu chuỗi gốc.
Kiểm định Granger có áp dụng được cho dữ liệu bảng (Panel Data) không?
Được áp dụng rất phổ biến thông qua Kiểm định nhân quả Dumitrescu-Hurlin (2012) dành riêng cho dữ liệu bảng không tương đồng (Panel Granger Causality).
Kết luận và định hướng ứng dụng
Nắm vững kiểm định granger trang bị cho các nhà phân tích kinh tế vĩ mô và đầu tư tài chính phương pháp luận vững chắc để nhận diện các biến số dẫn dắt thị trường, nâng cao độ chính xác của các mô hình dự báo tương lai. Để tham khảo các tệp kịch bản Do-file Stata chạy VAR và Granger Causality chuẩn mực, mời quý bạn đọc tham khảo tại Th.S Nguyễn Thanh Phương.
Giảng viên Nguyễn Thanh Phương là chuyên gia chuyên sâu về Nghiên cứu khoa học, Ứng dụng AI, Digital Marketing và Quản trị bản thân. Với kinh nghiệm giảng dạy thực chiến, tác giả trực tiếp hướng dẫn ứng dụng phương pháp luận và phân tích dữ liệu chuyên sâu cho người học nên được sinh viên gọi là Thầy giáo quốc dân. Mọi nội dung chia sẻ đều tuân thủ nguyên tắc khách quan, thực chứng và mang giá trị ứng dụng cao, hướng tới mục tiêu cốt lõi: “Làm bạn tốt hơn!